

Három hónap haladék: kilátások az Európai Unió és Kína közötti kereskedelmi konfliktusban
Goreczky Péter elemzése
Tovább olvasom

A Hormuzi-szoros 2026-os lezárását követően az olajár rövid időre meredeken megugrott, tartósan magas árszint azonban nem alakult ki. Ebben kulcsszerepet játszott Kína gyors alkalmazkodása: a világ legnagyobb nyersolajimportőre jelentősen visszafogta behozatalát, méghozzá anélkül, hogy gazdaságában ennek megfelelő olajhiány keletkezett volna. Ezt nem elsősorban a stratégiai tartalékok felélése, hanem a korábbi készletfelhalmozás leállítása, a finomítói feldolgozás és az üzemanyagexport visszafogása, valamint a kereslet alkalmazkodása tette lehetővé. A kínai eset azt mutatja, hogy az importfüggőség önmagában nem alkalmas az energiasebezhetőség mérésére. A sokktűrő képességet a készletek nagysága és mobilizálhatósága, a finomítói rugalmasság, a kereslet szerkezete és az alternatív beszerzési csatornák együtt határozzák meg. Európa számára a kézenfekvő tanulság a készletpolitika újragondolása, a beszerzési források diverzifikálása és az elektrifikáció felgyorsítása lenne. Ez utóbbival azonban van egy kis probléma: az ehhez szükséges technológiák jelentős részét éppen Kína szállítja.
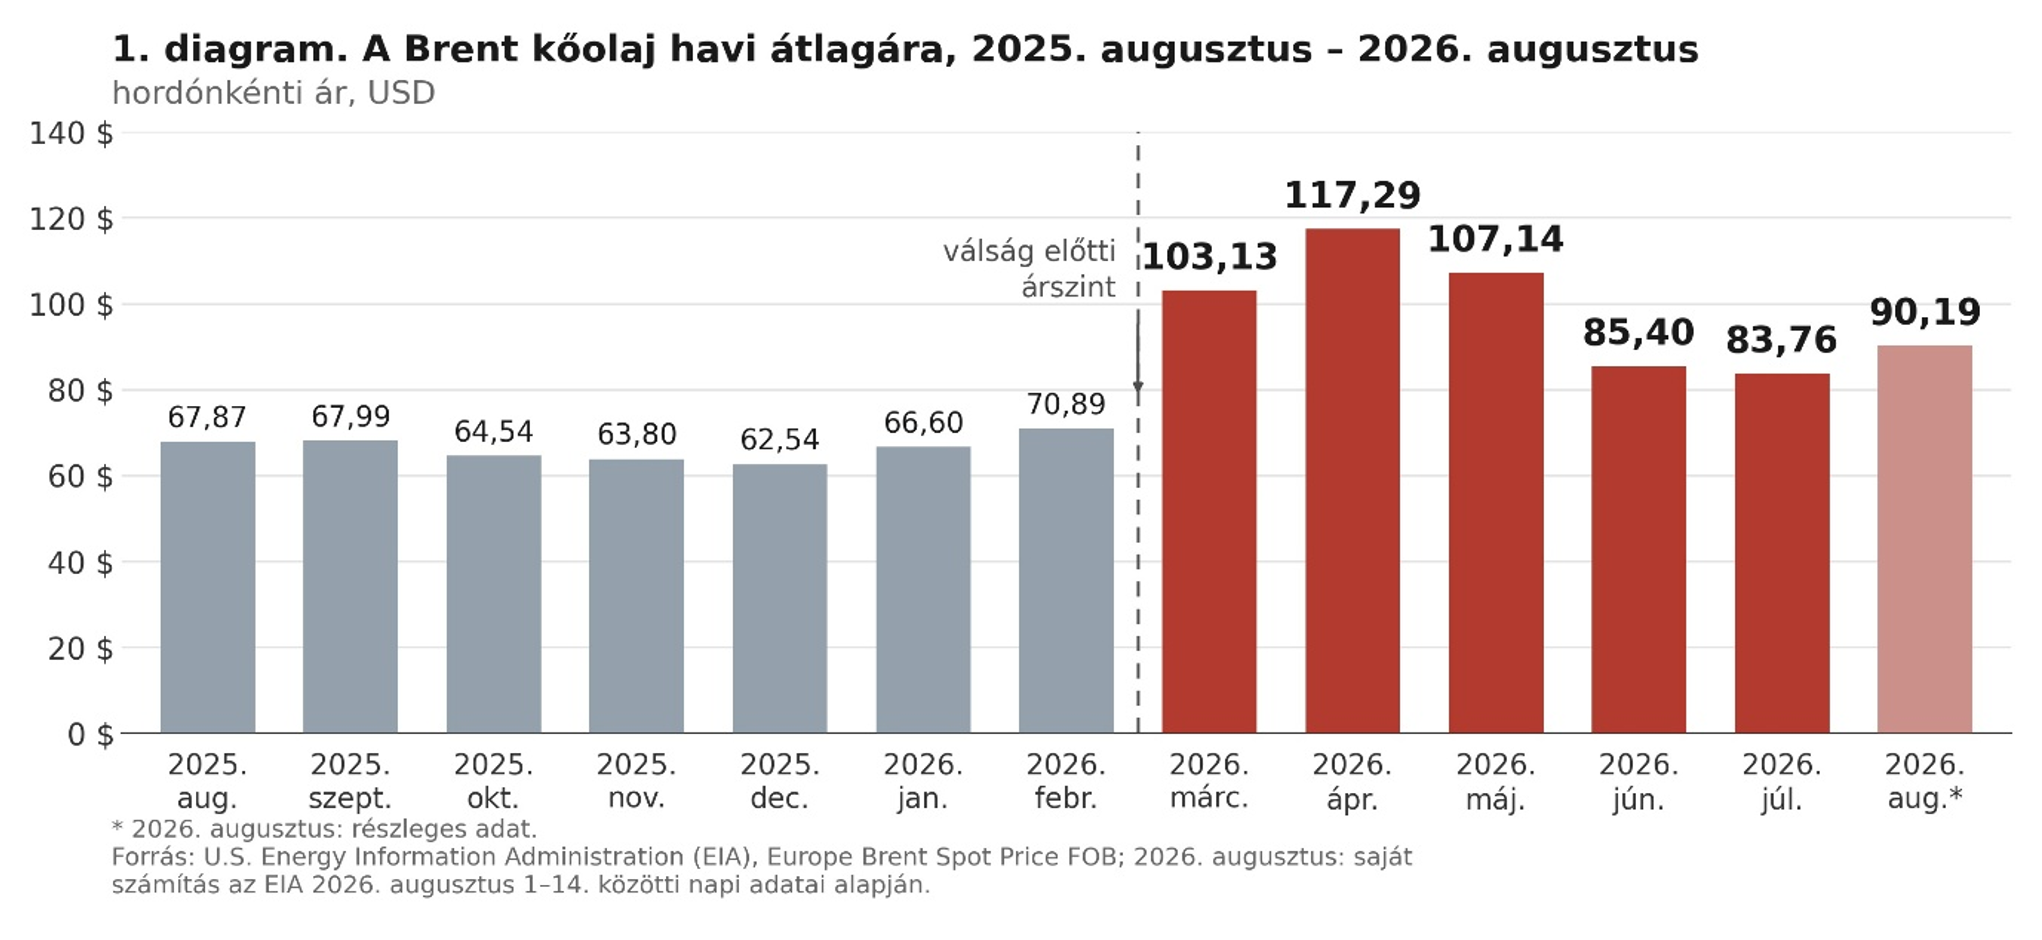
2026 februárjának végén, amikor az Egyesült Államok és Izrael csapást mért Iránra, Teherán pedig válaszul fenyegetni kezdte a Hormuzi-szoroson áthaladó tartályhajókat, az elemzők egy része arra számított, hogy az olaj ára néhány héten belül hordónként 150–200 dollárra emelkedik.[1] Erre minden okuk megvolt: normális körülmények között a világ olajkínálatának mintegy ötöde, napi 20 millió hordó halad át a szoroson, ekkora mennyiség kiesésének pedig a kereslet-kínálat tankönyvi logikája szerint drámai áremelkedést kellett volna okoznia. Az árrobbanás nem maradt el, csak nem tartott sokáig. A fizikai piac irányadó jegyzése, a North Sea Dated, áprilisban példátlanul széles, közel 50 dolláros sávban mozgott: a jegyzés csúcsa 144 dollár volt, ahonnan 100 dollár alá zuhant, majd május elején 110 dollár körül állt.[2] A havi átlagárak – az Europe Brent Spot Price FOB jegyzése alapján – így alakultak: a háború előtti januári 66,6 dollárról februárra 70,89, márciusra 103,13, áprilisra 117,29 dollárra ugrott az ár, majd májusban 107,14, júniusban 85,4, júliusban pedig 83,76 dollárra csökkent, ezután augusztus közepéig 91,19 dollár körül alakult (lásd 1. diagram).[3] Az olaj ára tehát nemhogy nem szabadult el tartósan, hanem a háború negyedik hónapjában már alacsonyabb volt, mint az elsőben.
Hogy ez miként volt lehetséges, arról már a magyar sajtóban is született összefoglaló.[4] A történet fő vonala ismert: Kína a háború kitörése után minden különösebb bejelentés nélkül számottevő mértékben – mintegy 40–50%-kal – visszafogta olajimportját, méghozzá úgy, hogy gazdasága nem szenvedett látványos károkat, és – sok más országgal ellentétben – tartalékait sem élte fel. Így a kínálat szűkülése nem okozott árrobbanást, hiszen a kereslet is jelentősen visszaesett. Emellett persze mások is léptek: például a Nemzetközi Energiaügynökség (IEA) tagállamai márciusban 400 millió hordós, történelmileg példátlan koordinált vészkészlet-felszabadításról döntöttek,[5] és egyéb tényezők is hatottak az olajárra, de az biztos, hogy a kínai manőverek meghatározóak voltak.
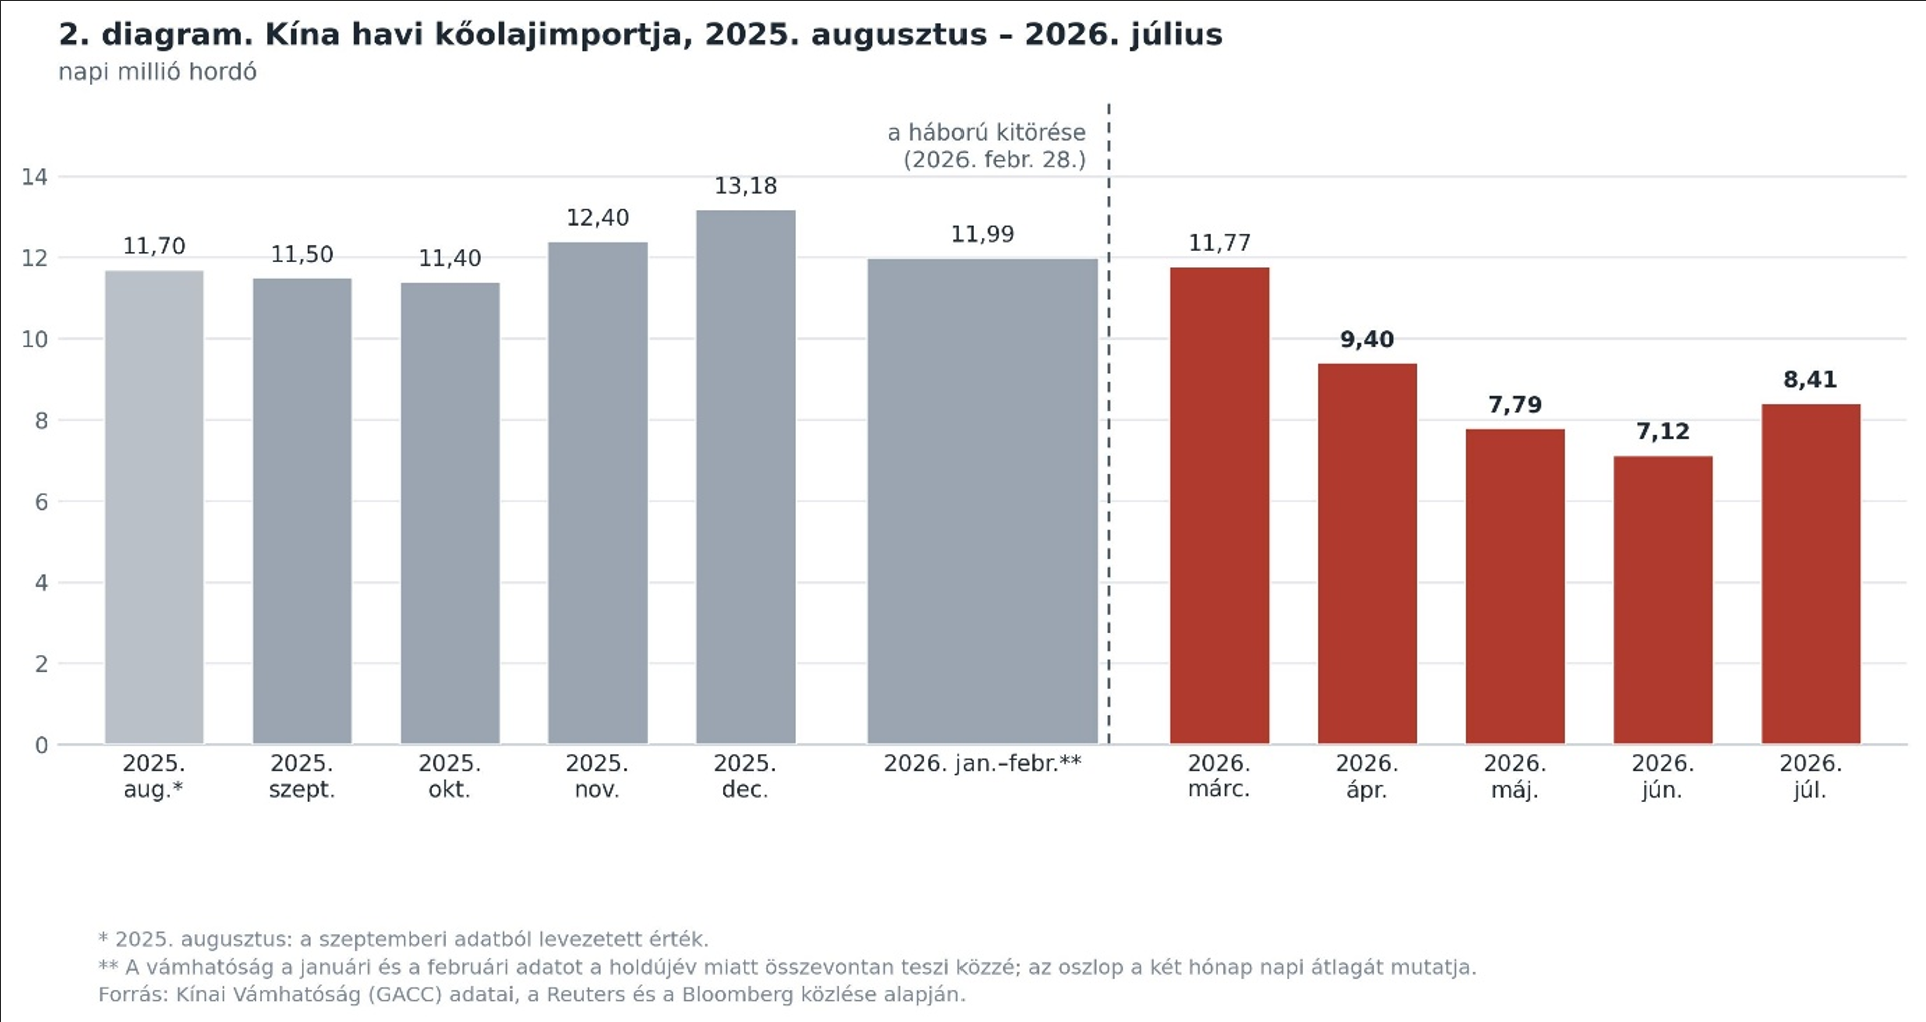
A kínai lépés nagyságrendjének megértéséhez érdemes felidézni az ország energiamérlegének néhány alapadatát. Kína évek óta a világ legnagyobb olajimportőre: 2025-ben a hazai nyersolaj-kitermelése napi 4,34 millió hordó volt, és napi 11,6 millió hordó nyersolajat importált – utóbbi éves rekord.[6] Vagyis szükségleteinek valamivel több mint a negyedét tudja saját forrásból fedezni, importfüggősége pedig meghaladja a 70%-ot. Amikor tehát a behozatal a – statisztikákban a holdújév miatt összevontan kezelt – január–februári napi 11,99 millió hordóról júniusra 7,12 millióra – vagyis 40,6%-kal – esett, a teljes kínai olajellátás csaknem 30%-a tűnt el (lásd 2. diagram).[7] Mindeközben a kínai gazdaság gépezete továbbra is olajozottan – ha nem is a legmagasabb fordulatszámon – működött tovább, a nagyon is létező problémái nem az olajhiányhoz voltak köthetők.
Két dolgot már itt érdemes megjegyezni. Az egyik, hogy a vonatkozó kínai adatok jelentős része nem nyilvános. Kína 2017 decembere óta egyáltalán nem közöl adatot olajkészleteiről, és hivatalos havi fogyasztási statisztikát sem publikál. A különféle elemzésekben szereplő számok – beleértve a jelen írásban közölteket is – ezért jellemzően számított értékek vagy becslések. Az elemzők a bejelentett importot, a hazai kitermelést és a finomítói feldolgozást vetik össze, a különbözetet készletváltozásként értelmezik, majd eredményeiket összevetik a tárolókról készült műholdfelvételekkel. Az egyes becslések jelentősen eltérhetnek egymástól, egyes esetekben akár többszörös különbség is lehet közöttük.
A másik fontos körülmény, hogy láthatóan nem pusztán valamiféle spontán alkalmazkodásról volt szó. Nem a kínai kereslet omlott össze magától – bár az a Hormuzi-szorosnál jelentkező ellátási zavar és a romló finomítói gazdaságosság miatt valószínűleg valamelyest magától is visszaesett volna –, hanem Peking aktív, több eszközt összehangoló beavatkozással alakította az import alakulását és azt, hogy a szűkösség hol jelenjen meg a gazdaságban. A finomítóknak előírták, hogy mennyit termeljenek, korlátozták az üzemanyagexportot és a hazai árakat, a független finomítóknak pedig külön kvótákat szabtak meg.[8] Vagyis tudatos állami intervenció történt, méghozzá több eszközt egyszerre alkalmazva. A történet egyik legfontosabb tanulsága éppen ez: nem egyszerűen az derült ki, hogy Kína vissza tudja fogni az olajimportját, ha akarja, hanem az is, hogy az állam rövid idő alatt képes az egész olajfelhasználási rendszert összehangoltan átállítani.
A válság nem érte felkészületlenül Pekinget, sőt, éppen ilyen helyzetekre készültek az elmúlt húsz évben. A kiindulópontot az úgynevezett „Malaka-dilemma” jelentette, amelyet Hu Csin-tao (Hu Jintao) államelnök-pártfőtitkár fogalmazott meg 2003-ban: aki uralja a Malaka-szorost, az lényegében Kína energiaellátását is ellenőrizni tudja.[9] Kína azóta következetesen igyekszik csökkenteni ezt a sebezhetőségét: növeli a hazai kitermelést, diverzifikálja beszerzési útvonalait, ösztönzi az elektromos járművek és egyéb zöld technológiák terjedését, továbbá hatalmas olajtartalékokat halmoz fel – és persze fejleszti haditengerészetét.
A tartalékfelhalmozásban fontos fordulatot hozott a 2025 januárjában hatályba lépett kínai energiatörvény. A jogszabály törvényi kötelezettséggé tette a vállalati készlettartást, és bevezette az úgynevezett „vállalati társadalmi felelősségi tartalék” kategóriáját: ezek a készletek a cégek mérlegében maradnak, mennyiségüket és összetételüket viszont az állam írja elő, és formálisan is összekapcsolhatók a stratégiai tartalékrendszerrel – vagyis a készletezés költségét lényegében a cégekre hárítják. Az Oxford Institute for Energy Studies (OIES) elemzése szerint részben ez a szabályozás állt a 2025-ös kínai vásárlási hullám mögött, amelynek a viszonylag alacsony világpiaci olajár is kedvezett.[10] Kína tehát akkor spájzolt be olajból, amikor egy hordó 60–70 dollárba került.
Ezzel párhuzamosan folyamatosan bővült a kínai tárolókapacitás is, és a fejlesztések most is zajlanak. Állami vállalatok 2025–2026 folyamán tizenegy helyszínen építenek ki új kapacitást; az ezekre vonatkozó becslések a pontos mennyiségre nézve szórnak, 94 és 224 millió hordó között mozognak, a leggyakrabban idézett szám 169 millió hordó.[11] Hivatalos, egyértelműen megerősített célszám nincs. A tárolótartályok 2026 elején csupán 60–70 százalékos töltöttségűek voltak, vagyis a fizikai kapacitás egyelőre nem korlátozza a további készletezést.[12] Ezek a beruházások nem a mostani válság hatására indultak, hanem már évekkel korábban, s a hormuzi krízis legfeljebb igazolta, hogy szükség van rájuk.
A becslések a tartalékolás – titokban tartott – mértékét illetően meglehetősen szórnak: az OIES összesítése szerint a 2025-ös implikált készletfelhalmozásra vonatkozó számítások napi 0,43 és 0,9 millió hordó között mozogtak, az intézet saját adatai szerint a napi növekedés értéke 0,75 millió hordó volt, míg az amerikai Energiaügyi Információs Hivatal (EIA) ennél is magasabb, napi 1,1 millió hordós becslést közölt.[13] Az igazán árulkodó azonban az, hogy már a legalacsonyabb, 0,43 milliós becslés is éves szinten 157 millió hordó készletnövekedést implikálna, az OIES saját implikált adatsora viszont 270 millió fölöttit.
A háború előtti utolsó három hónapra a hivatalos kínai adatokból számolt érték ennél jóval magasabb, napi 1,7 millió hordó plusz – ez a napi behozatalnak közel 15 százaléka volna, ami önmagában is valószínűtlenül magas arány, s ezt maga a számítást közlő elemző is túlzónak tartja. Független becslések ugyanerre az időszakra napi 550 ezer hordót valószínűsítenek, ami a behozatalnak mintegy 4-5 százaléka. A nagyságrend az utóbbi, visszafogottabb becslés mellett is számottevő.[14] Ennek azért van jelentősége, mert amikor Kína a háború kitörésekor visszafogta vásárlásait, a csökkentés első részét (4–15%-át) gyakorlatilag fájdalommentesen végre tudták hajtani: nem a gazdaságtól vagy a fogyasztóktól vontak el olajat, egyszerűen abbahagyták a tározók feltöltését. Az importstatisztika így már érzékelhető visszaesést mutatott, miközben a kínai fogyasztókhoz lényegében ugyanannyi üzemanyag jutott, mint korábban. A csökkenés tehát nem egyetlen nagy és látványos döntéssel kezdődött, Peking először egyszerűen abbahagyta az önkéntes készletnövelést, és csak ezután következtek a fájdalmas és költséges lépések.
A napi tartaléknövelés mellett érdemes kitérni a kínai tartalék összmennyiségére is, hiszen végső soron ezen múlik az ország mozgástere. Az olajkészletek méretére vonatkozó egyik legtöbbet hivatkozott becslés az EIA-től származik, amely 2026 áprilisában publikálta számításait. Eszerint Kína 2025 decemberében csaknem 1,397 milliárd hordó nyersolajkészlettel rendelkezett, amelyből mintegy 360 millió hordót tett ki az állami tartalék, a fennmaradó több mint egymilliárd hordónyi mennyiség pedig kereskedelmi készlet volt. Összehasonlításképpen: az Egyesült Államok stratégiai tartaléka ugyanekkor 413 millió hordót tett ki, amihez 411 millió hordónyi kereskedelmi készlet társult, vagyis az amerikai összkészlet nagyjából 824 millió hordóra rúgott. Japán 263 millió hordós állami tartalékával a harmadik helyen állt; ehhez jön a japán készletezési törvény által előírt, 70 napnyi keresletnek megfelelő, mintegy 220 millió hordós ipari készlet, amelyet az EIA nem számít a stratégiai állományba.[15] (Az összevetés nem jelent teljes funkcionális egyenértékűséget: a készletek tulajdonosi, jogi és fizikai hozzáférhetősége országonként eltér, az EIA pedig Kína esetében tágabb készletdefiníciót használ, mint több más ország esetében.) A legfrissebb EIA-jelentés szerint a 2025 negyedik negyedévi 1,397 milliárd hordós kínai készlet 2026 első negyedévében 1,541 milliárdra nőtt, majd a második negyedév végére 1,492 milliárdra csökkent – vagyis a második negyedév végén a készletállomány még mindig mintegy 95 millió hordóval meghaladta a 2025 végi szintet.[16]
Érdemes felfigyelni arra, hogy az összevetést nem az állami tartalékok döntik el Kína javára, hiszen az itteni kormányzati készletek valójában kisebbek az amerikaiaknál. A különbséget a kereskedelmi készlet adja – és éppen ennek növelését ösztönzi egyfelől a 2025-ös energiatörvény, másfelől az a 2023 vége óta tartó gyakorlat, amelynek keretében Peking betárolásra kéri az állami olajvállalatokat. Ez utóbbiról nincs nyilvános kormányzati dokumentum: a konkrét mennyiségek kereskedői és elemzői beszámolókból ismertek. 2024 júliusa és 2025 márciusa között öt állami céget – a CNPC-t, a Sinopecet, a CNOOC-t, a Sinochemet és a Zhenhua Oilt – összesen nyolcmillió tonna, azaz mintegy 60 millió hordó vészhelyzeti tartalék felhalmozására kérték, de a vállalatok ennek a többszörösét tárolták be, az állami ösztönzésnek és a kedvező árkörnyezetnek köszönhetően.[17]
A kínai készlet tehát több mint másfélszerese az amerikai stratégiai és kereskedelmi állomány együttes mennyiségének. Ez 120–130 napnyi import fedezésére lenne elegendő, vagyis jóval meghaladja a Nemzetközi Energiaügynökség által előírt 90 napos referenciaértéket – igaz, Kína nem tagja az IEA-nak (csak társult ország, ami sem készletezési kötelezettséggel, sem az összehangolt tartalékfelszabadításokban való részvétellel nem jár), saját célértékét pedig sosem hozta nyilvánosságra.
A puszta méretnél azonban talán még fontosabb, hogy a két nagyhatalom tartalékai ellentétes irányban változnak. Az amerikai stratégiai tartalékból az ukrajnai háború 2022-es eszkalációját követően 180 millió hordót, majd 2026 márciusában, a Hormuzi-szoros lezárása után további 172 millió hordót felszabadítottak, s 2026 augusztusára az állomány 300 millió hordó alá süllyedt, ami 1983 óta a legalacsonyabb szint, ráadásul az amerikai szövetségi számvevőszék (GAO) figyelmeztetése szerint az elöregedő infrastruktúra miatt a készlet több mint negyedét fizikailag sem lehet azonnal lehívni.[18] Miközben tehát a kínai készletek nőttek, az amerikai stratégiai tartalék a 2022 eleji, közel 600 millió hordós szintről 300 millió hordó alá csökkent, és közben a gyors lehívás képessége is romlott.
A kínai számokat ugyanakkor óvatosan kell kezelni, mert több olyan vakfolt is van, amely miatt a tényleges készlet még nagyobb is lehet a láthatónál. A műholdas adatokra építő számítások nem tartalmazzák a 100–150 millió hordónyira becsült föld alatti tárolókapacitást. Ehhez jön, hogy a Shandong (Santung) tartományi független finomítók részben tengeren tárolt készletekből dolgoznak, amelyeket nehéz detektálni, továbbá, hogy Irán vámszabad raktárban is tárol nyersolajat Kínában.[19] Ez az olaj fizikailag Kínában van, de sem kínai importként, sem kínai készletként nem jelenik meg a statisztikákban.
Hogy a hivatalos kínai adatokat mennyire érdemes fenntartásokkal kezelni, arra jó példa a malajziai átcímkézés. A kínai vámstatisztika 2022 óta egyetlen hordó iráni importot sem mutat ki. Ugyanez a statisztika viszont rendszeresen több olajat mutat ki Malajziából, mint amennyit az ország kitermel: 2025 júniusában például 7,1 millió tonnát, azaz napi 1,73 millió hordót, s ezzel Malajzia akkor Kína harmadik legnagyobb olajszállítója volt, miközben az ország teljes hazai kitermelése mindössze napi 350 ezer hordó körül van.[20] A különbség jelentős része feltehetően Iránból származik. A mechanizmus jól ismert: az iráni (és venezuelai) olajat hajóról hajóra történő átfejtéssel Malajzia partjainál címkézik át. A gyakorlat a háború alatt is folytatódott, csak a volumene ingadozott az iráni export ütemével együtt; ettől maga a mennyiség nem tűnik el a statisztikából, csak a származási ország változik meg papíron.[21]
A malajziai külső horgonyzóhelyen tárolt iráni nyersolaj mennyisége szorosan követi a blokád ritmusát: a 2026 áprilisától júniusig tartó amerikai blokád idején a készlet gyakorlatilag kiürült, majd a júniusi megállapodást követő exportfellendülés – június 16. és július 12. között 62 tanker, mintegy 77 millió hordó – nyomán július végére 28 millió hordó fölé duzzadt, annak ellenére, hogy a blokádot július 14-én visszaállították.[22] Ez a horgonyzóhely kifejezetten a kínai teáskanna-finomítók (lásd később) számára kulcsfontosságú pufferzóna – nem stabil második tartalék tehát, hanem folyamatosan újratöltődő tranzitraktár, amely enyhíti a berakodási zavarok hatását.
A jelenlegi helyzetben a legfontosabb kérdés az, hogy Kína elkezdte-e felélni a tartalékait. Egyes források szerint igen, és ez logikus is lenne. A nagy készlet és a bezuhanó import együtt szinte automatikusan azt sugallja, hogy Peking a tározókból pótolja a kieső behozatalt. Az adatelemző Vortexa becslése szerint a háború miatt júliusig mintegy 150 millió hordóval csökkenhetett a kínai készlet, ami napi 1,5 millió hordós lehívásnak felelne meg; a cég elemzője szerint ilyen ütem mellett Kína még legalább négy hónapig fenn tudja tartani a jelenlegi működést anélkül, hogy aggódnia kellene.[23] Ha ez igaz, akkor valóban ketyeg az óra: Kína ősszel kénytelen lesz nagy volumenben visszatérni a világpiacra, és ez jelentős áremelkedést okozhat.
Csakhogy a hivatalos kínai adatokból számított mérleg egészen más képet mutat. A Reuters kalkulációi szerint Kína júliusban napi 8,41 millió hordót importált, 4,3 milliót termelt ki otthon, a finomítók pedig 12,51 millió hordót dolgoztak fel. A különbség a készletek napi 200 ezer hordós növekedését jelenti – ez azonban csak a júliusi hónapra vonatkozik. Az év első hét hónapjának egészére nézve a felhalmozás átlagos üteme ennél még magasabb volt, napi mintegy 480 ezer hordó: ezt az első negyedév különösen erős, még a háború előtti időszakból áthúzódó vásárlási üteme húzza fel, amit a májusi (napi mintegy 500 ezer hordós) és a júniusi (napi mintegy 940 ezer hordós) lehívás – összesen mintegy 44 millió hordó – sem tudott negatívba fordítani.[24] E számítás szerint tehát nemhogy nem ketyeg az óra, hanem áprilisig a készletek még tovább nőttek, és – a rövid, május–júniusi lehívás után – a tározók nyáron újra telni kezdtek.
Ezt a képet – vagyis, hogy szó sincs a kínai készletek kimerüléséről – intézményi oldalról is megerősíti egy elemzés annak bemutatásával, hogy Peking miért nem kényszerült a stratégiai tartalékhoz nyúlni. Az OIES májusi anyaga szerint Peking nem engedélyezte a finomítóknak a stratégiai tartalék (SPR) megcsapolását – egy tényleges SPR-lehívás ugyanis nyilvános aukciós eljárással jár, ami könnyen észlelhető lenne, ám ilyenre mindeddig nem került sor –, csak a kereskedelmi készletek lehívásához járult hozzá. Ám az anekdotikus bizonyítékok szerint a finomítók érdemben ez utóbbiakhoz sem nyúltak.[25] Az elemzés ekkor, májusban előre jelezte, hogy amennyiben a tengeri import a májusi napi 6,5 millió hordós szint körül marad, a finomítóknak napi 0,5–1 millió hordó közötti készletlehívásra lesz szükségük május–júniusban – ez pontosan egybevág a Reuters fentebb idézett, napi 500 ezer, illetve 940 ezer hordós utólagos adataival. A két, egymástól független számítás tehát ugyanoda vezet, és megerősíti, hogy a stratégiai tartalék érintetlen maradt, miközben a kereskedelmi készletekben csak mérsékelt, előre jelzett mértékű mozgás történt. Ugyanez az OIES-elemzés emel ki egy sokatmondó kontrasztot is: a 2021-es áramhiány idején a kínai kormány utasította a vállalatokat, hogy „bármi áron” biztosítsák az ellátást – ilyen felszólítás ezúttal nem hangzott el, ami arra utal, hogy a döntéshozók szerint a többi eszköz bőven elegendő volt.
A Vortexa és a Reuters számítása nem hozható teljesen közös nevezőre – a Vortexáé műholdas megfigyelésen alapul, amely nem látja a föld alatti tartalékokat –, a különbség egy része azonban feloldható egy fogalmi tisztázással is, amely a nemzetközi szakirodalomból rendre hiányzik. A Columbia Egyetem energiapolitikai központjának (CGEP) elemzése a korábban idézett arányoktól eltérő, de nem azokkal ellentétes mércét használ: nem a tengeri vagy a teljes import egyetlen hónapra vetített, éves alapú visszaesését nézi, hanem a nettó import (import mínusz export) teljes második negyedéves átlagát. Eszerint Kína nettó nyersolajimportja a második negyedévben éves alapon 30 százalékkal, napi 3,5 millió hordóval esett vissza – ez alacsonyabb a júniusi visszaesési csúcsértéknél, mert április, amikor a csökkenés még csak megkezdődött, felfelé húzza a negyedéves átlagot. Ennek a csökkenésnek mintegy 55 százalékát, napi 1,93 millió hordót a készletezési magatartás változása magyarázza. Ez utóbbi szám két, egymástól eltérő tételből áll össze. Az egyik, napi 1,57 millió hordó, nem tényleges kivonás, hanem elmaradt feltöltés: ennyivel kevesebbet tett be Kína a tárolóiba, mint egy évvel korábban, 2025 azonos negyedévében, amikor még aktívan spájzolt – ez a szám annak a negyedévnek az adata, amelyben a kínai cégek az említett új energiatörvénynek megfelelően nagy ütemben növelték készleteiket (tehát nem mond ellent a tartalékolásra vonatkozó, korábban idézett OIES-sávnak és az EIA 1,1 milliós becslésének). A másik tétel, mindössze napi 363 ezer hordó, a ténylegesen kivont mennyiség. A kettő összege adja ki az 1,93 milliót. Így a „készletváltozásnak” nevezett hatás négyötöde abból fakad, hogy Kína egyszerűen abbahagyta a vásárlást – pontosabban nem ismételte meg az egy évvel korábbi, rendkívül intenzív készletfelhalmozást –, és csak egyötöde abból, hogy valóban fogyasztotta a készleteket.[26]
Ha ez így van, abból két különböző következtetés adódik. A szűkebb magára a mostani számra vonatkozik: a nemzetközi sajtóban központi szerepet játszó „napi 5 millió hordós importösszeomlás” jelentős részben optikai csalódás. Egyrészt azért, mert ami eltűnt, az javarészt sosem jutott el a fogyasztókhoz. Másrészt azért, mert a második negyedév önmagában kiragadva torzít: az azt megelőző első negyedévben Kína importja kifejezetten erős volt, nyárra pedig – ahogy korábban a Reuters-adatokból láttuk – a készletezés már újra be is indult. A válság tehát nem egy folyamatosan fokozódó importzuhanást hozott, hanem egy átmeneti visszaesést egy erős évkezdet és egy – mérsékelt – nyári újraindulás között. A tágabb következtetés magára a tartalékra vonatkozik, amit a korábban idézett Reuters-mérleg és az OIES-elemzés támaszt alá: a stratégiai készletet gyakorlatilag nem nyitották meg, sőt nyáron ismét nőtt – fő célja tehát nem az volt, hogy a válságban elfogyasszák, hanem hogy Pekingnek eleve ne kelljen hozzányúlnia, megengedhesse magának a kivárást.
Ha az elmaradt betárolást és a második negyedéves készletapadást levonjuk, a február és június közötti 40,6%-os (vagy a második negyedévet számolva éves alapon 30%-os) importcsökkenésnek jelentős hányada (a második negyedévben 45%-a, napi 1,57 millió hordó) így is megmarad – ennyivel tehát ténylegesen kevesebb nyersolaj állt Kína rendelkezésére, mint a válság előtt. A felhasználásnak csökkennie kellett, a kérdés, hogy Kína hogyan oldotta meg ezt anélkül, hogy a gazdaság – legalábbis rövid távon – számottevő kárt szenvedett volna. A válasz, hogy Pekingnek széles eszköztár állt rendelkezésére, és ezt ki is használta.
A fő eszközt a finomítói feldolgozás visszafogása jelentette (lásd 3. diagram). 2026 második negyedévében a kínai finomítók átlagosan naponta 12,8 millió hordó nyersolajat dolgoztak fel, 1,6 millióval kevesebbet, mint 2025 hasonló időszakában. A júniusi mélyponton éves alapon 18 százalékkal, napi 2,7 millió hordóval kevesebb volt a feldolgozott olaj mennyisége, ami a Covid-időszak 2020-as mélypontja óta a legalacsonyabb szint.[27] Ennek a CGEP szerint több oka is volt. Egyrészt az emelkedő olaj- és fuvarköltségek eleve rontották a feldolgozás jövedelmezőségét, tehát a finomítók kevésbé voltak motiváltak működésük szinten tartására. Másrészt Peking a válság kezdeti szakaszában vonakodott engedélyezni a készletek lehívását, így a finomítóknak nem maradt más eszközük, mint a termelés visszafogása. Harmadrészt szerepet játszott az árszabályozás is: a Nemzeti Fejlesztési és Reformbizottság mesterségesen korlátozta a hazai üzemanyagárak emelését, ami tovább szűkítette a finomítói árréseket.[28] A lakosságot tehát az állam megvédte a világpiaci áremelkedés jelentős részétől, s ennek költségét a vállalatokra hárította. Ez a visszafogás azonban nem maradhatott következmény nélkül: napi 1,6 millió hordóval kevesebb feldolgozott nyersolaj szükségképpen kevesebb készterméket (benzint, dízelt, kerozint és vegyipari alapanyagot) jelent. A kérdés az, hogy ez a hiány hol jelentkezett: a hazai benzinkutaknál, a vegyiparban, vagy a Kína által korábban ellátott külföldi piacokon.
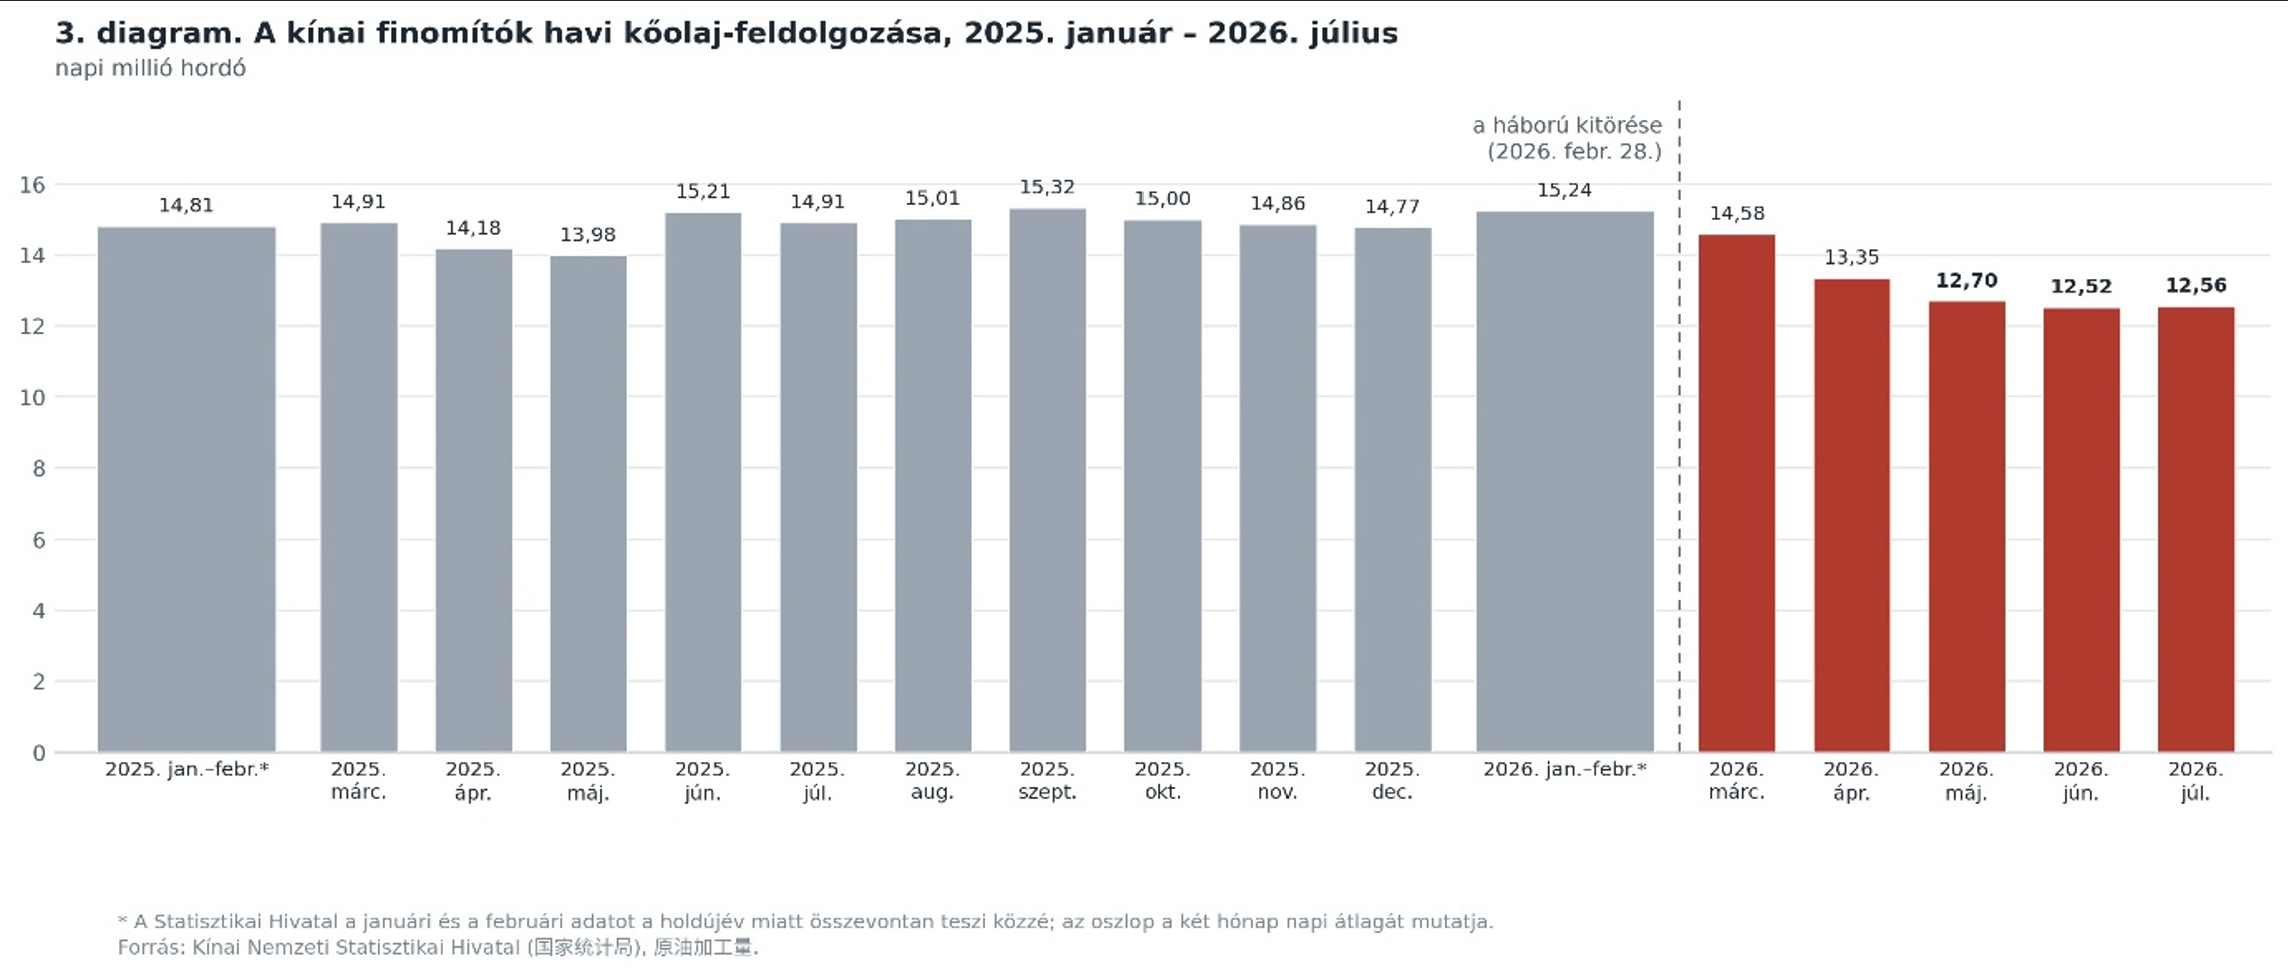
A feldolgozás visszafogása önmagában nem dönti el a hiány lecsapódásának a helyét – ezt számottevő részben a finomítói hozamszerkezet (refinery yield) átalakítása szabja meg. Egy hordó nyersolajból ugyanis nem eleve adott arányban készülnek a különféle termékek. Bizonyos határok között a finomító változtatni tud azon, hogy inkább benzint és dízelt állít elő, vagy például naftát, amely nem közlekedési üzemanyag, hanem a vegyipar egyik legfontosabb alapanyaga. A kínai finomítók néhány hónap alatt 3–4 százalékponttal is el tudják mozdítani ezt az arányt, ami napi 12–13 millió hordós feldolgozás mellett 400–500 ezer hordót jelent. A kormány utasítására a Sinopec és a PetroChina áprilisban 1–5 százalékponttal növelte a benzin- és dízelhozamot a februári szinthez képest. A logika egyszerű: a közlekedés üzemanyag-ellátása politikai prioritás, a petrolkémiai alapanyagok biztosítása kevésbé az, így szükség esetén az utóbbit áldozzák fel. Ennek természetesen ára van: ötszázalékos feldolgozáscsökkentés mellett a nafta- és LPG-kibocsátás egyaránt napi 0,2–0,3 millió hordóval esik vissza.[29] A hazai fronton tehát a vegyipar viselte a teher nagy részét, méghozzá nem egyenlő mértékben: a kisebb, importfüggő és nem integrált szereplőket a válság sokkal érzékenyebben érintette, mint a nagy, hazai nyersanyagbázisú integrált komplexumokat.
Itt érdemes kiemelni egy háttértényezőt, a szénalapú vegyipart, amely Kína talán egyik leginkább alulértékelt adottsága. A műanyaggyártáshoz néhány alapvető molekulára – mindenekelőtt etilénre és propilénre – van szükség. A nyugati vegyipar jellemzően naftából, vagyis kőolajszármazékból indul ki, Kína viszont évtizedek óta fejleszti a szénalapú alternatívát, amelyben előbb metanolt állítanak elő szénből, majd ebből ugyanazokat az alapanyagokat. Ennek kézenfekvő oka van: Kína szénben gazdag, olajban viszont – szükségleteihez képest – szegény. Így vegyiparának jelentős része eleve kevésbé függ az importált nyersolajtól. Éppen ezért volt viszonylag könnyebben elviselhető a finomítói hozamszerkezet átállítása: a kieső nafta egy részét a szénalapú vegyipar pótolni tudta.[30]
A pótlás természetesen nem lehet teljes, ám a vegyipar vesztesége egyelőre csak korlátozottan jelentkezett, aminek jól azonosítható oka van. A kínai petrolkémiai szektor a válság kitörésekor évek óta tartó, krónikus túlkapacitással küzdött.[31] A felhalmozott többletkapacitás és -készlet olyan puffert képezett, amelyet a szektor a válság első hónapjaiban egyszerűen elfogyasztott, mielőtt a tényleges alapanyaghiány begyűrűzött volna. A 2026 áprilisi Chinaplas kiállításon a szereplők maguk is megerősítették, hogy bár a nafta- és olefinellátás rövid távon szűkös, a legtöbb polimernél a hazai kínálat egyelőre nem tűnt feszesnek a kereslethez képest – vagyis a piac a válság harmadik hónapjában sem érzékelte még azt a szűkösséget, amit a nyersanyaghiány önmagában indokolna, miközben Kína a válsággal párhuzamosan is jelentős új kapacitást adott a rendszerhez.[32] A Nemzetközi Energiaügynökség globális előrejelzése szerint ez az állapot átmeneti: ahogy a készlettartalékok fogynak és az importcsökkentések éreztetni kezdik hatásukat, az ellátási hiány súlyosbodni fog, és a finomítók egyre inkább megérzik a nyomást.[33] A petrolkémia tehát nem elkerülte a válság következményeit, hanem elhalasztotta azok elszenvedését: a tényleges károk akkor jelentkeznek, amikor az évek alatt felhalmozott túlkínálati puffer kimerül – ennek pontos időtávjára azonban egyik forrás sem ad számszerű becslést.
Bár a terhek nagy részét – politikai okokból – a nagy pufferrel rendelkező vegyiparra terhelték, az importkiesést nem lehetett kezelni az üzemanyag-fogyasztás bizonyos mértékű visszafogása nélkül, amit áremelkedéssel értek el. Ezt azonban szigorúan kontrollálták, a Nemzeti Fejlesztési és Reformbizottság márciusban ársapkát vezetett be.[34] Ez azonban csak mérsékelte, nem szüntette meg az emelkedést: a kúti árak a háború kitörése óta április közepére mintegy 30 százalékkal nőttek, megközelítve a 2022 közepi történelmi csúcsot.[35] A drágulás visszafogta a keresletet és felgyorsított egy már futó folyamatot – a járműpark villamosítását. Ugyanakkor a keresletcsökkenés mértékére nincs egységes szám; a hivatalos termelési és külkereskedelmi adatokból számított implikált kereslet, illetve a kínai piaci becslések eltérőek. A Columbia Egyetem energiapolitikai központjának augusztusi elemzése szerint az implikált adatok alapján a második negyedévben a benzinkereslet 5, a dízelkereslet 13 százalékkal esett vissza éves alapon; az első félév egészére nézve viszont a benzincsökkenés mindössze 1 százalék, a dízelé továbbra is 13 százalék. Ugyanez az elemzés hozzáteszi, hogy a kínai hivatalos becslések erre az időszakra egészen más számokat adnak: a dízelnél 6–7, a benzinnél 7–12 százalék közötti visszaesést.[36] Mindenesetre a GL Consulting előrejelzése szerint a benzinfogyasztás idén 5,5, a dízelé 4,5 százalékkal eshet vissza – előbbi a valaha mért második legnagyobb visszaesés a 2022-es járványügyi lezárások után.[37]
A hiány elosztásának másik csatornája a termékexport korlátozása volt, amely a korábban Kína által ellátott külföldi piacokat érintette. Peking márciusban korlátozta a dízel, a benzin és a kerozin kivitelét; a tényleges export ennek nyomán a második negyedévben éves alapon mintegy 60 százalékkal esett vissza – áprilisban napi 551 ezer hordóval, májusban 474 ezerrel, júniusban 418 ezerrel –, így ezek a mennyiségek az országban maradtak.[38] Ennek a nyersolajimportra gyakorolt hatása viszonylag mérsékelt volt, a hazai ellátás biztonságához azonban érdemben hozzájárult.
Külön figyelmet érdemel az is, hogy Peking miként osztotta el a terheket a finomítóiparon belül. A kínai olajfinomítási rendszer lényegében kétszintű. A csúcson négy állami óriás áll – a Sinopec, a PetroChina, a CNOOC és a Sinochem –, amelyek automatikusan importálhatnak nyersolajat. Mellettük működnek a főként Shandong tartományban koncentrálódó független finomítók, amelyeket a szakzsargon „teáskannáknak” (teapots) nevez. Ezek eredetileg kicsi, egyszerű, alacsony árréssel működő üzemek voltak, amelyek 2015-ig csak hazai nyersolajat, továbbadott rakományokat vagy fűtőolajat dolgozhattak fel. Azóta azonban importkvótához juthatnak, és mára a teljes kínai finomítói kapacitás nagyjából harmadát adják. Két tulajdonságuk miatt váltak különösen fontossá. Egyrészt rendkívül rugalmasan tudják fel- és lefuttatni termelésüket.[39] Másrészt ők vásárolják fel a szankcionált orosz, iráni és venezuelai nyersolaj jelentős részét, amelyhez az állami óriások a másodlagos szankciók kockázata miatt jóval óvatosabban nyúlnak.[40]
Peking pontosan ezt a kettősséget használta ki. Az állami nagyvállalatok visszafoghatták termelésüket – a nemzetközi áraknak különösen kitett Sinopec az elsők között csökkentette a feldolgozást –, a „teáskannákat” viszont arra utasították, hogy tartsák fenn korábbi benzin- és dízeltermelési szintjüket, sőt kifejezetten megtiltották nekik, hogy a feldolgozást a korábbi átlag alá vigyék. Ehhez áprilisban 55 millió tonnás pótlólagos importkvótát biztosítottak számukra.[41] Az OIES májusi elemzése ugyanakkor jelezte, hogy májusra a teáskannák árrése is jelentősen beszűkült, és a kormányzati utasítás ellenére ők is a feldolgozás visszafogására kényszerülhettek – vagyis a tehermegosztás nem maradt tartósan egyoldalú.[42] A diszkontált, szankcionált olaj – amely a hivatalos statisztikában is megjelenik, csak jellemzően malajziai származási jelöléssel – nem a nyilvántartáson kívül, hanem egy zsugorodó összimporton belül tartotta fenn a teáskannák termelését. Országos szinten ez számottevő tétel: Erica Downs becslése szerint Kína 2025-ben, tehát még a háború előtt, legalább napi 2,6 millió hordó szankcionált nyersolajat importált, ami a teljes behozatal több mint 22 százalékát tette ki. Ebből a Kpler napi 1,38 millió hordóra becsülte az iráni és 389 ezer hordóra a venezuelai szállításokat.[43] Az országos importzuhanást elsősorban az állami óriások okozták, amelyek ki vannak téve a nemzetközi árnak, és nem férnek hozzá a diszkontált szankcionált forrásokhoz, ezért sokkal meredekebben vágták vissza vásárlásaikat. A teáskannák ezzel szemben – éppen a szankcionált olajhoz való hozzáférésük révén – viszonylag stabilan tudtak termelni. A visszaesés tehát valós, csak nem egyenletesen oszlott el a rendszeren belül.
Az import bezuhanását látva joggal merül fel a kérdés, hogy Kína nem valamilyen kevésbé látható csatornán jutott-e hozzá a hiányzó olajhoz. Három ilyen „hátsó ajtót” szoktak emlegetni.
Az első a szárazföldi útvonal. A Xi’anból (Hszian) Kazahsztánon és Türkmenisztánon át a Teherán melletti APRIN szárazkikötőig futó, mintegy 10 400 kilométeres vasúti folyosót a háború kitörése óta rendszeresen emlegetik a hormuzi kitettség egyik lehetséges ellenszereként. A vonatok valóban sűrűbben járnak: a korábbi heti egy helyett ma már három-négy naponta indul egy szerelvény. A szállított áru mennyisége azonban elenyésző. Egy tipikus, 100–110 kocsiból álló szerelvény 60–70 ezer hordó olajat képes elszállítani, egy nagy tartályhajó (VLCC) viszont 1,9–2,2 millió hordót – vagyis egyetlen tanker rakományának kiváltásához 25–35 szerelvényre lenne szükség. Ha ezt a kapacitást a korábban tárgyalt, napi ötmillió hordós importkiesés mellé állítjuk, még egy naponta induló olajvonat is csak annak nagyjából egy százalékát pótolná.[44] A folyosónak van politikai és kereskedelmi jelentősége, mert a blokád idején is fenntartja az iráni–kínai gazdasági kapcsolatot, de energiabiztonsági értelemben aligha tekinthető alternatívának.
A második csatorna, a szankcionált olaj tengeri szállítása ezzel szemben nagyon is számít – csak éppen nem titkos, hanem álcázott. Az iráni „szellemflotta” forgalma a háború alatt rendkívül érzékenyen követte a katonai és politikai helyzet változásait. A United Against Nuclear Iran (UANI) hajókövetési adatai szerint az iráni kivitel februárban még napi 2,17 millió hordó volt, majd az amerikai tengeri blokád idején májusra napi 65 ezer hordóra zuhant. A blokád ideiglenes feloldása után júniusban napi 1,76 millió hordóra ugrott vissza. Július egészében napi 967 ezer hordó volt az átlag, de ez lényegében a hónap első felének exportját tükrözi: a blokád július 14-i visszaállítása után az UANI már nem észlelt olyan iráni nyersolajjal megrakott tankert, amely sikeresen átjutott volna a blokádon. A júniusi–júliusi exporthullám viszont feltöltötte a malajziai horgonyzóhely készletét is, amely július végére ismét több mint 28 millió hordóra nőtt. Ez a csatorna tehát rendkívül erősen ingadozott, és a blokád idején gyakorlatilag elzáródott, annak feloldása után azonban nagyon gyorsan újraindult.[45] Mivel az iráni kivitel túlnyomó része Kínába irányul, a szankciók megkerülésére kiépült tengeri hálózat a kínai ellátási rendszer fontos rugalmas eleme maradt.
Fontos azonban különbséget tenni a „rejtett” és az „álcázott” import között. A malajziai vagy indonéz eredetűként feltüntetett iráni hordók bekerülnek a kínai vámstatisztikába, csak éppen hamis származási országgal. A volumen tehát nem tűnik el, csak az válik láthatatlanná, hogy honnan származik valójában az olaj. E szállítmányok az importzuhanás szempontjából nem relevánsak, de azt segítenek megérteni, hogy miként maradhatott stabil a hazai üzemanyag-ellátás akkor is, amikor az állami olajvállalatok jelentősen visszafogták feldolgozásukat. A független „teáskanna”-finomítók ugyanis továbbra is hozzáfértek a diszkontált, szankcionált iráni és más nyersolajhoz.
Van egy harmadik, a fentieknél nehezebben megfogható csatorna is: a vámszabad raktározás. A kínai Dalian (Talien) és Zhoushan (Csousan) kikötőiben külföldi – köztük iráni állami – szereplők közvetlenül bérelnek tartályokat, és amíg az itt tárolt olaj nem megy át vámkezelésen, egyáltalán nem jelenik meg importként.[46] Az amerikai külügyminisztérium 2025-ben szankcionált is egy ilyen zhoushani terminált, amely dokumentáltan legalább 13 millió hordó iráni nyersolajat vett át, és amelyet tenger alatti vezeték köt közvetlenül egy finomítóhoz.[47] Emellett 2026 márciusában csaknem 40 millió hordó szankcionált iráni, orosz és venezuelai olaj vesztegelt tartályhajókon Kína partjainál, a Sárga- és a Dél-kínai-tengeren.[48] Ennek a csatornának a jelenlegi teljes nagyságát azonban egyik forrás sem becsüli meg: annyi bizonyos, hogy létezik, az azonban nem, mekkora hatással van a kínai készletek alakulására.
Az olajra koncentráló elemzések gyakran megfeledkeznek arról, hogy a Hormuzi-szoros lezárása a globális LNG-forgalom mintegy ötödét is érintette, és Kína LNG-importjának is nagyjából egyharmada ezen az útvonalon érkezett.[49] Ezen a területen még látványosabb volt az alkalmazkodás: a kínai LNG-import márciusban és áprilisban 19–23 százalékkal esett vissza, az áprilisi érték nyolcéves mélypontot jelentett, májusra és júniusra azonban a behozatal már visszatért az egy évvel korábbi szintre. A kulcs itt is az átrendeződés volt. A nem közel-keleti források aránya az első félévben 65-ről 82 százalékra emelkedett. Oroszország lett a legnagyobb új nettó beszállító, mintegy 1,8 millió tonnával növelve szállításait, miközben a kanadai behozatal megduplázódott.[50] Ehhez járul a hazai gáztermelés növekedése, amely 2026-ban éves alapon 6%-kal, 278,5 milliárd köbméterre emelkedhet, elsősorban a Sichuan (Szecsuán) tartományi palagáz felfutásának köszönhetően.[51] Mindez aligha tekinthető improvizációnak: évek alatt megkötött hosszú távú szerződések és korábban kiépített infrastruktúra tették lehetővé. A válság stratégiai mellékhatásaként Peking érezhetően nyitottabbá vált az orosz vezetékes gáz, illetve a Szibéria Ereje 2 projekt iránt is.[52]
Felmerülhet a kérdés, hogy a kieső olaj egy részét nem pótolták-e a szénerőművek teljesítményének felfuttatásával. A válasz nemleges. Igaz, hogy Kína hőerőművi termelése áprilisban immár a negyedik egymást követő hónapban nőtt, éves alapon 3,1 százalékkal, ehhez azonban egy, az iráni háborútól teljesen független tényező is hozzájárult: a szélenergia-termelés áprilisban 5 százalékkal maradt el az egy évvel korábbitól, annak ellenére, hogy rekordmennyiségű új szélturbinát telepítettek.[53] A Centre for Research on Energy and Clean Air (CREA) és a Global Energy Monitor (GEM) 2026 első félévét áttekintő elemzése ugyanerre a következtetésre jut: bár Kína szénalapú áramtermelése az év első felében éves alapon 3,4 százalékkal nőtt, ez nem a hormuzi válságra adott általános visszatérést jelentette a szénhez, hanem elsősorban a szénerőművi kapacitás gyors bővülésének következménye volt, amely tovább mélyítette a villamosenergia-rendszer túlkínálatát. Ennek egyik jele, hogy a szél- és napenergia-termelés visszafogása (curtailment) 360 TWh-ra, éves alapon csaknem 50 százalékkal nőtt. Ez a fel nem használt tiszta áram országos szinten meghaladta Kína teljes, 258 TWh-s féléves villamosenergia-keresletnövekedését. Igaz, a hálózati és földrajzi korlátok miatt nem minden visszafogott megújuló áram tudta volna ugyanabban az időben és ugyanazon a helyen kiváltani a szénalapú termelést, az adatok mégis arra utalnak, hogy a szénenergia felhasználásának növekedését nem országos energiahiány, hanem elsősorban a hálózati integráció, a diszpécselés és a villamosenergia-kereskedelem korlátai, valamint a kapacitástöbblet magyarázták. Ezt erősíti, hogy Kína hazai szénkitermelése és -importja együttesen ugyanebben az időszakban éves alapon 1,4 százalékkal csökkent, nem pedig nőtt.[54]
A jövőbeli olajár szempontjából a legfontosabb kérdés az, hogy a kínai importcsökkenésből mennyi tekinthető tartós, strukturális – az elektrifikációból fakadó – változásnak, és mennyi vezethető vissza átmeneti politikai és/vagy piaci döntésekre. A válasz meglehetősen egyértelmű.
Az elektromos járművek térnyerése kétségtelenül gyorsul (lásd 4. diagram). 2026 első felében az elektromos járművek napi 1,4 millió hordónyi olajkeresletet váltottak ki, ami éves alapon 42 százalékos növekedést jelent; féléves mennyiségként ez Kína teljes 2025-ös nyersolajimportjának mintegy 6 százalékával, azaz nagyjából 22 napnyi importtal egyenértékű – egy évre vetítve az arány 12 százalék körül lenne. Három évvel korábban ez az érték még csak napi mintegy 0,5 millió hordó volt.[55] Ez tehát valódi és gyorsuló strukturális folyamat, amely már érdemben csökkenti Kína olajkeresletét.
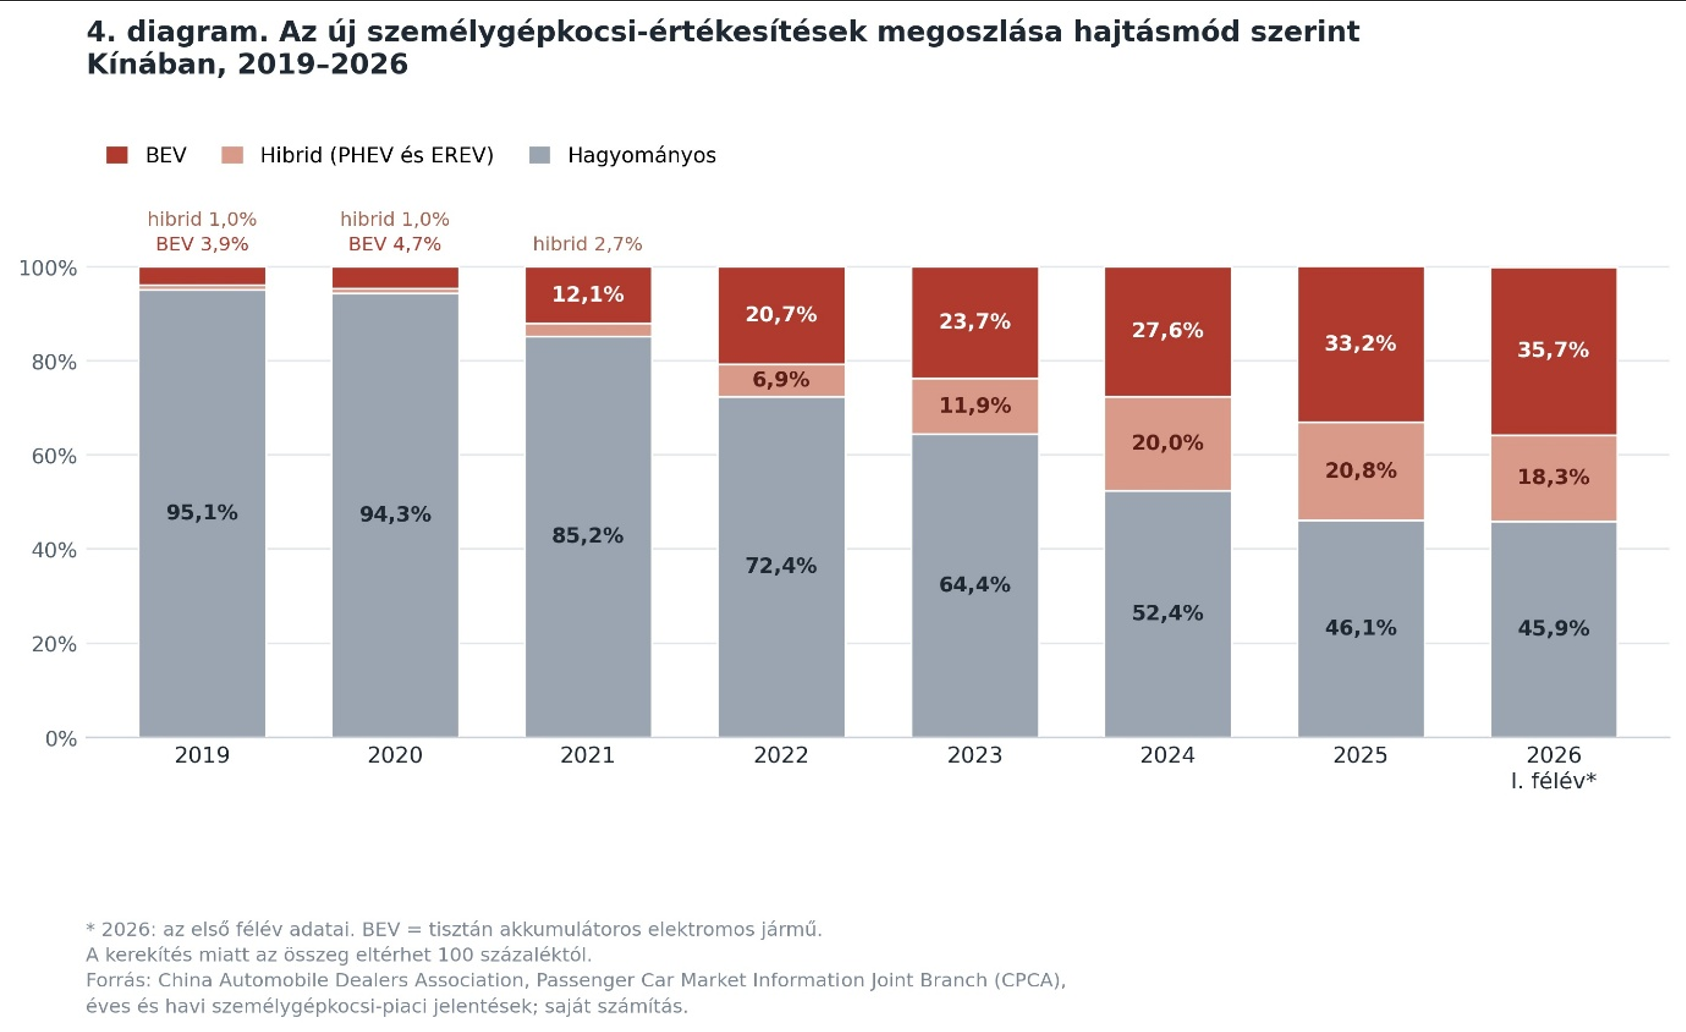
Persze az értékesítési arány és a teljes járműállomány összetétele között jelentős különbség van: az új eladások gyors elektrifikációja csak fokozatosan írja át a teljes, több évjáratból álló járműparkot. A Kpler 2026 januárjában közzétett előrejelzése szerint az év egészében a tisztán elektromos járművek a teljes kínai személygépkocsi-állomány mintegy 13 százalékát, a plug-in hibridek pedig további 6 százalékát tehetik ki; vagyis a hagyományos hajtású autók továbbra is elsöprő többségben maradnak.[56] Az elektrifikáció hatása – vagyis az, amennyivel az olajkereslet a korábbi évekhez képest ténylegesen kisebb – az importcsökkenésnek csak kis részét magyarázza. A visszaesés döntő része tehát máshonnan származik: a finomítói feldolgozás már említett visszafogásából, a hozamszerkezet átalakításából, az export leállításából, az államilag szabályozott árakon keresztül visszafogott keresletből és a készletfeltöltés szüneteltetéséből. Ezek viszont mind politikai – és részben céges – döntések, amelyek szükség esetén viszonylag gyorsan visszafordíthatók.
Ebből adódik a legfontosabb piaci következtetés. Kína előbb-utóbb vissza fog térni a világpiacra, de nem azért, mert kifogy a tartalékaiból, hanem mert a jelenlegi állapot hosszabb távon költséges. A finomítói árrések mesterségesen alacsonyak, a petrolkémiai ipar kevesebb alapanyaghoz jut, a kormánynak pedig folyamatosan be kell avatkoznia az árakba és a vállalati működésbe. Mivel Kína köztudottan árérzékeny vásárló, a nagyobb volumenű visszatérés valószínűleg nem a háború végéhez kötődik majd, hanem ahhoz a pillanathoz, amikor az ár visszaesik abba a 65–80 dolláros sávba, amelyet a kínai vásárlók az elmúlt években elfogadhatónak tekintettek.[57] A jelenlegi előrejelzések mellett (a J.P. Morgan júliusi prognózisa szerint a Brent a harmadik negyedévben átlagosan 86, a negyedikben 80 dollár körül alakulhat, és az évet 78 dollár körüli hordónkénti áron zárhatja)[58] ez a küszöb akár már 2026 folyamán belátható közelségbe kerülhet. Ez egyben azt is jelenti, hogy Kína immár nemcsak lefelé, hanem felfelé is képes stabilizálni a piacot: ha az árak túlságosan leesnek, a kínai vásárlások ismét megjelennek, és alulról megtámasztják őket.
Arra, hogy a jelenlegi helyzet meddig tartható fenn, a nyilvánosan elérhető elemzések közül az OIES modellje kínálja a legstrukturáltabb kiindulópontot. A tanulmány maga is hangsúlyozza, hogy Kína „vörös vonala” nem egyetlen importszám, hanem egymással összefüggő eszközök együttese: a finomítói futtatás visszafogása, a hozamszerkezet átállítása és a készletpolitika. A számítás lényege ennek megfelelően az, hogy a szükséges tengeri import mennyiségét elsősorban a finomítói feldolgozás szintje határozza meg, a körülötte húzódó sávot pedig a hazai kitermelésre és a csővezetékes szállításra vonatkozó feltevések. Ha a feldolgozás az ötéves átlagon, napi 14,1 millió hordón maradna, Kínának napi 8,6–9,2 millió hordó tengeri importra lenne szüksége. Ötszázalékos visszafogás mellett – ami napi 13,4 millió hordós feldolgozást jelent – már 7,9–8,5 millió is elegendő; ilyen nagyságrendű visszafogásra 2022-ben és 2024-ben is volt tartós precedens. Tízszázalékos visszafogásnál az importigény napi 7,2–7,8 millió hordóra csökken; ennek legközelebbi precedense a 2022-es, súlyos járványügyi korlátozások okozta visszaesés, amikor a feldolgozás négy egymást követő hónapon át több mint 10 százalékkal maradt el az egy évvel korábbitól. Ezt a szintet azonban a tanulmány legfeljebb néhány hónapig tartja fenntarthatónak: a benzin- és dízelellátás fenntartásához a hozamszerkezetet a petrolkémiai alapanyagok rovására kellene eltolni, így elsősorban a nafta- és LPG-kibocsátás esne vissza, amit a szénalapú vegyipar csak részben képes pótolni.[59]
Ehhez képest a tényadatok már a modell legszélsőségesebb, tízszázalékos forgatókönyvén is túlmutatnak. A Kpler becslése szerint a tengeri import augusztusban napi 7,0 millió hordó körül alakul, júliusban pedig 6,98 millió volt[60] – vagyis még a modell 7,2–7,8 milliós sávjának alsó szélénél is valamivel kevesebb. Ugyanebbe az irányba mutatnak a hivatalos feldolgozási adatok: a júniusi napi 12,5 millió hordós feldolgozás az OIES modelljében használt, napi 14,1 millió hordós ötéves átlagtól több mint 11 százalékkal maradt el, éves összevetésben pedig 18 százalékos, napi 2,7 millió hordós visszaesést jelentett – ez volt a legalacsonyabb szint 2020 január–februárja óta.[61] Az, hogy ez meddig tartható, attól függ, hogy mennyi ideig viselhető el a petrolkémiai veszteség.
A valódi korlát ugyanis a vegyiparban van. A jelenlegi rendszerben a szűkösség terheit a lakosságról és a közlekedésről a petrolkémiai szektorra hárítják át: kevesebb naftát és LPG-t termelnek azért, hogy elegendő benzin és dízel maradjon. A szénalapú vegyipar egy ideig képes tompítani ennek hatásait, de nem minden területen. Az aromás vegyületeknél nincs valódi helyettesítő, ráadásul a szénalapú kapacitások jelentős része messze fekszik a tengerparti feldolgozóipari központoktól. Minél tovább tart tehát ez az állapot, annál inkább jelentkezik a műanyag-, textil- és csomagolóipari alapanyagok hiányaként, ezen keresztül pedig magában az exportra termelő kínai feldolgozóiparban. Ez különösen kellemetlen lenne, hiszen alighanem éppen ennek az ipari gépezetnek a zavartalan működtetése volt az egész válságkezelés egyik fő célja. Nem véletlen, hogy az OIES a mélyebb, tízszázalékos finomítói visszafogást néhány hónapnál tovább nem tartja reálisnak.
Az egyensúly tehát törékeny és ideiglenes. Hosszabb távon két lehetőség van: vagy újra emelkedik a finomítói feldolgozás, és ezzel együtt az import is, vagy Kína tartósan lemond a petrolkémiai kibocsátás egy részéről, ami idővel már saját ipari termelését veszélyeztetné. Az OIES által vizsgált legextrémebb forgatókönyv is csak néhány hónapos időtávra szól – ennél hosszabb távra a rendelkezésre álló elemzésekből nem vezethető le megbízható becslés, csak annyi bizonyos, hogy a jelenlegi állapot nem tartható fenn sokáig. Különösen úgy, hogy Kínában belpolitikailag rendkívül érzékeny időszak kezdődik: a 2027-re esedékes pártkongresszus közeledtével a vezetés számára várhatóan különösen fontos marad a gazdasági és társadalmi stabilitás; ez tovább növelheti egy tartós ipari ellátási zavar politikai költségét.
A kínai lépések motivációjáról a nemzetközi elemzők között nincs egyetértés. Geopolitikai magyarázatok is felmerültek, de ezekre nincs közvetlen bizonyíték; a legkézenfekvőbb értelmezés szerint Peking elsősorban saját gazdasági és energiabiztonsági érdekeit követte.[62]
Figyelemre méltó ugyanakkor, hogy a kínai vezetés mindeddig nem igyekezett nyilvánosan politikai tőkét kovácsolni abból, hogy döntései hozzájárultak a világpiaci árak stabilizálásához. Peking rendszeresen és hangosan igyekszik magát felelősségteljes, kiszámítható nagyhatalomként bemutatni, amelyre a megbízhatatlannak beállított Egyesült Államokkal szemben lehet számítani. Ez az önkép a kereskedelmi háborútól a klímapolitikáig szinte minden területen megjelenik. Most viszont, amikor Kínának ténylegesen pozitív hatása volt a világgazdaságra, tehát lett volna mivel dicsekednie, egyetlen kínai vezető sem állt elő ezzel.
A hallgatás egyik lehetséges – közvetlen bizonyítékkal nem igazolható – magyarázata, hogy Peking számára maga a bizonytalanság is stratégiai értékkel bír. Ha Peking nyilvánosan méltatná saját teljesítményét, előbb-utóbb azt is el kellene árulnia, mekkora tartalékokkal rendelkezik, és meddig képes fenntartani a jelenlegi működést. Márpedig éppen az információs homály az egyik legértékesebb eszköze. Ha a riválisok nem tudják, hogy Kína meddig bírna ki egy elhúzódó tengeri blokádot, a blokádfenyegetés bizonytalanabb eszközzé válik. Ehhez járulhat egy belpolitikai megfontolás is: egy „globális felelősségünkből fakadóan megmentettük a világgazdaságot” narratíva nehezen egyeztethető össze azzal a párhuzamos üzenettel, hogy a válság – a vezetők előrelátásának köszönhetően – a kínai gazdaságot alig érinti: a közvélemény felvethetné, hogy a kínai döntéshozók miért a külső szereplőkkel törődnek a hazai lakosság és cégek igényei helyett.
Az eddigiek elsősorban Kína döntéseiről szóltak. Az alábbi tíz tanulság viszont már nem Peking, hanem azon külső szereplők – mindenekelőtt az Európai Unió – számára fontos, amelyek eddig a kínai manőverek haszonélvezői voltak, anélkül, hogy azok alakításába bármiféle beleszólásuk lett volna. Már önmagában ez a helyzet is elgondolkodtató.
Először is, a rövid távú olajpiaci tanulság az, hogy mivel a válság a jelek szerint nem apasztotta le érdemben Kína olajtartalékait, nem kell arra számítani, hogy Peking a következő hónapokban hirtelen kényszerű készletfeltöltésbe kezd, és egyszerre jelenik meg nagy volumenű vevőként a világpiacon. A meglévő készletek és a továbbra is jelentős importmozgástér elegendő puffert biztosítanak ahhoz, hogy Kína kivárja a számára kedvezőbb árszinteket, majd fokozatosan növelje vásárlásait. Ez a magatartás inkább stabilizálóan hathat az olajpiacra: Peking az alacsonyabb árakat kihasználva növelheti beszerzéseit, miközben elkerülheti, hogy saját keresletével hirtelen felhajtsa az árakat. Az olajárakat természetesen számos más geopolitikai, kínálati és keresleti tényező mozgathatja, de a kínai készletek kényszerű és gyors újrafeltöltése jelenleg nem látszik olyan kockázatnak, amely önmagában jelentős áremelkedést idézne elő.
Másodszor, a kínai manőverek azt bizonyítják, hogy a stratégiai tartalék akkor is dolgozik, ha nem használják fel. Kínát nem az védte meg, hogy felélte készleteit, hanem az, hogy nem kellett hozzájuk nyúlnia. A hatalmas tartalék lehetővé tette a kevésbé drasztikus eszközök alkalmazására épülő kivárást, ez pedig – mivel a világ legnagyobb olajvásárlója távol maradt a piactól – lefelé nyomta az árakat. Ha a pontos mennyiséget nem is közölték, azt mindenki tudta, hogy Kínának sok olaja van, s emiatt nem különösebben sürgős számára bármiféle nagyobb hatású lépés megtétele. A stratégiai készlet tehát nem csupán fizikai biztosíték egy ellátási válság esetére, hanem az alkupozíciót is javítja. Az európai vitákban, amelyek a készletezést hajlamosak elsősorban költségként kezelni, ez a funkció rendszerint háttérbe szorul. Az EU már rendelkezik kötelező készletezési rendszerrel: a hatályos keret legalább 90 napnyi átlagos napi nettó importnak vagy 61 napnyi átlagos napi belföldi fogyasztásnak megfelelő készletet ír elő, attól függően, melyik a nagyobb.[63] Érdemes lehet felülvizsgálni, hogy – egy olyan globális szereplő jelenlétében, amely képes nagyon gyorsan nagyon drasztikus mozgásokat előidézni a piacon – a jelenlegi 90/61 napos EU-rendszer elegendő-e, megfelelő-e a nyersolaj–termék összetétele, földrajzi elhelyezkedése és fizikai mobilizálhatósága, illetve indokolt-e a jelenlegi minimum fölé menni.
Ehhez kapcsolódik a harmadik tanulság, mely szerint a diverzifikáció árát érdemes még a válság előtt megfizetni. A kínai LNG-import két hónap alatt visszaállt a korábbi szintre, mert volt hova fordulni. Ez azonban nem a gyors válságkezelés eredménye volt, hanem évekkel korábban megkötött hosszú távú szerződéseké, kiépített vezetékeké és termináloké. Aki csak akkor kezd új beszállítókat keresni és infrastruktúrát építeni, amikor már kitört a válság, az elkésett. A békeidőben gazdaságtalannak tűnő redundanciának válsághelyzetben nagyon is valós értéke van. Tartalék tárolókapacitás, kihasználatlan LNG-terminál, alternatív vezeték, több beszállító, párhuzamos technológiai megoldások vagy a szükségesnél nagyobb hálózati kapacitás normális körülmények között könnyen pazarlásnak látszik. A kínai példa azonban azt mutatja, hogy éppen ezek a plusz – eleinte talán hatékonytalannak tűnő – beruházások teremtenek mozgásteret egy váratlan sokk idején. A tisztán hatékonyságra optimalizált rendszer olcsóbb lehet normális időszakban, de könnyebben összeomlik, ha valamelyik kulcsfontosságú láncszem kiesik. Európának ezért az energiabiztonság költségeit részben biztosítási díjként kellene felfognia: a tartalékkapacitásért akkor is érdemes fizetni, ha éveken keresztül nincs rá szükség.
Negyedszer, a fejleményekből kiderült, hogy a keresleti oldal rugalmassága ugyanolyan stratégiai eszköz, mint az új beszerzési források megszerzése. A kínai alkalmazkodás lényeges eleme volt az, hogy Peking nem kizárólag új hordók után kutatott, hanem visszafogta a finomítói feldolgozást, korlátozta az exportot stb. Európában az energiabiztonsági gondolkodás hagyományosan a kínálati oldalra összpontosít – honnan szerezzünk még gázt vagy olajat –, miközben válsághelyzetben legalább ilyen fontos kérdés, hogy a fogyasztás mely részei csökkenthetők gyorsan és viszonylag kis gazdasági veszteséggel. Az a gazdaság, amelynek kereslete rugalmasabb, kisebb készletekkel és kisebb importtal is ellenállóbb lehet.
Ebből következik az ötödik tanulság, amely szerint válság idején a vásárlási magatartás geopolitikai tényezővé válhat. Emiatt Európa számára a közös beszerzés, a készletek összehangolt felhasználása és a tagállami válságreakciók koordinálása nem pusztán szolidaritási kérdés. Ha huszonhét ország ugyanabban a pillanatban, egymással versenyezve próbál ugyanazon a piacon pótlólagos energiához jutni, saját maga is felfelé hajtja az árakat. Az uniós koordináció így önmagában is energiabiztonsági – és geopolitikai – eszköz.
Hatodszor, a fentiekből adódóan az energiabiztonságot nem lehet pusztán az importfüggőség mértékével mérni. Kína papíron rendkívül sérülékenynek látszott, hiszen olajfogyasztásának jelentős részét importból fedezi. A válság azonban megmutatta, hogy a tényleges sebezhetőséget nem egyetlen arányszám határozza meg. Legalább ennyire fontos a tárolókapacitás, a finomítói rendszer rugalmassága, az alternatív energiahordozók rendelkezésre állása, a kereslet visszafoghatósága és az, hogy egy ország milyen gyorsan képes átrendezni beszerzéseit. Európának ezért az energiabiztonságot nem egyszerűen az importhányad csökkentéseként, hanem a teljes rendszer sokktűrő képességeként érdemes értelmeznie. A kérdés nem csak az, hogy mennyit importálunk, hanem az is, hogy mi történik, ha az import egy része egyik napról a másikra eltűnik.
A hetedik – immár általánosabb – tanulság az, hogy a másik fél sebezhetőségének pontos ismerete nem pusztán elemzői kérdés, hanem a hatékony nyomásgyakorlás egyik feltétele. Trump elnök 2026 márciusában arra hivatkozva próbálta rávenni Pekinget a Hormuzi-szoros biztosításában való részvételre, hogy a kínai olajimport „mintegy 90 százaléka” halad át a szoroson. A közvetlenül a kínai vámadatokból számítható arány 40 százalék alatt van, s ha ezt alulbecslésnek tartjuk is (hiszen a kínai statisztika 2022 óta nem iráni eredetűként tartalmazza az Iránból – szintén a Hormuzi-szoroson át érkező – szállítmányokat), a 90 százalék nagyon messze van a valóságtól.[64] Trump érvelése tehát eltúlozta Kína tényleges kitettségét, és nem is működött: Kína nem küldött hajókat a szoroshoz, hanem saját eszközeivel kezelte a problémát – és a végén hozzájárult a világgazdaság stabilizálásához, csak éppen nem amerikai kérésre és nem Amerika érdekében. Aki rosszul méri fel a másik fél sebezhetőségét, az végső soron a saját pozícióját rontja.
Ehhez kapcsolódik a nyolcadik tanulság: az elmúlt időszakban Kína sok területen jóval reziliensebbnek bizonyult, mint azt sokan előzetesen feltételezték. Peking tudatosan készült arra, hogy az amerikai–kínai kereskedelmi háború idővel magasabb fokozatba kapcsolhat, s amikor ez Donald Trump 2025-ös visszatérésével megtörtént, egyrészt már jelentősen diverzifikálta külkereskedelmi kapcsolatait, másrészt kiterjedt eszköztár állt a rendelkezésére a hatások enyhítésére, így az amerikai vámintézkedések és egyéb szankciók nem érték el céljukat, s nagy részüket rövid időn belül vissza kellett vonni.[65] A kínaiak a világgazdaság és -politika egyéb viharaihoz is jól alkalmazkodtak, s most az olajforrásoknak való kitettségükről is kiderült, hogy az a vártnál jóval kisebb sebezhetőséget jelent számukra. Ezt a rezilienciát minden Kínával kapcsolatos döntésnél érdemes számításba venni. A kínai gazdaság törékenységével kapcsolatos állítások mindeddig megalapozatlannak bizonyultak, így semmiképpen nem érdemes stratégiát építeni rájuk.
A kilencedik tanulság a szankciós rendszer működésével kapcsolatos. Az Iránnal, Venezuelával és egyes orosz szereplőkkel szembeni olajszankciók nem szüntették meg a fizikai export számottevő részét a kínai értékesítési csatornákon keresztül; hatásuk részben a diszkont és a tranzakciós költségek növekedésében jelentkezett. A 2025-ös napi 2,6 millió hordónyi, a teljes kínai import 22 százalékát kitevő szankcionált olaj, a malajziai és indonéz átcímkézés, valamint a shandongi finomítóknak kiosztott külön kvóták mind ugyanabba az irányba mutatnak: a szankciók az eladók bevételét érdemben korlátozhatják – az OIES szerint az iráni nyersolaj Brenthez viszonyított diszkontja az elmúlt években időszakonként 3 és 13 dollár/hordó között mozgott[66] –, az értékesített volument azonban jóval kevésbé. Ha abból indulunk ki, hogy a szankciók szükségképpen jelentős mennyiséget vesznek ki a világpiacról, az könnyen hibás döntésekhez vezethet.
Az utolsó tanulság Európa számára talán a legkellemetlenebb. A hormuzi típusú sokkokra adódó kézenfekvő válasz nagyjából ugyanaz, amit Kína maga is csinál: elektrifikáció, a megújuló energia szerepének növelése, az olajfüggőség csökkentése. Csakhogy az ehhez szükséges technológiák jelentős részét – a napelemeket, akkumulátorokat, elektromos járműveket, sőt egyre inkább a hálózati berendezéseket is – éppen Kína szállítja, méghozzá olyan árelőnnyel, amellyel az európai gyártók nehezen tudnak versenyezni. Könnyen kialakulhat – illetve sok területen már ki is alakult – a technológiai függés. Van persze egy fontos különbség: egy leszállított napelempark vagy akkumulátorflotta a jövőben is termel, illetve működik akkor is, ha a szállító „elzárja a csapot”, miközben egy olajimportfüggő gazdaság a kiesést azonnal megérzi. Ez a különbség azonban legfeljebb enyhíti, de nem szünteti meg a kitettséget: a karbantartáshoz, bővítéshez, utánpótláshoz szükséges alkatrészek és technológiák továbbra is jórészt egyetlen forrásból származnak. Ha tehát Európa a közel-keleti olajfüggőségből kínai technológiai függésbe menekül, akkor csöbörből vödörbe esik. A kitettség nem szűnik meg, csak az egyik hatalmi központot felváltja egy másik – ráadásul egy olyan, amely, mint az elmúlt hónapokban láttuk, képes saját döntéséből, saját érdekében, előzetes bejelentés nélkül, központi akarattal meghatározó módon befolyásolni a világpiacot – s ez nyilván nemcsak az olaj esetében van így. A tanulság összességében nem egyszerűen az, hogy Európának kevesebb olajra van szüksége, hanem az, hogy kevesebb egyoldalú függőségre – bármelyik irányban.
Végső soron ez a hormuzi válság legfontosabb üzenete. Kína ezúttal stabilizálta a világgazdaságot, de ezt elsősorban saját érdekei miatt tette, nem valamiféle önzetlen felelősségvállalásból. Ugyanaz az eszköztár – a hatalmas és átláthatatlan tartalékok, a kereslet állami szabályozásának képessége, valamint az információs homály tudatos fenntartása – más helyzetben ellenkező irányban is működhet. Az idei fejlemények tehát nem azt bizonyították, hogy Kínára mindig lehet számítani, hanem azt, hogy Kínával mindig számolni kell.
[1] „Oil May Spike to $200 If Hormuz Remains Shut, Fesharaki Says”, Bloomberg, 2026. március 31., https://www.bloomberg.com/news/articles/2026-03-31/oil-could-spike-to-200-if-hormuz-remains-shut-fesharaki-warns.
[2] „IEA Oil Market Report – May 2026”, International Energy Agency, 2026. május 13., https://www.iea.org/reports/oil-market-report-may-2026.
[3] „Crude Oil Brent US Dollars per Barrel”, Countryeconomy.com, 2026. augusztus 20., https://countryeconomy.com/raw-materials/brent.
[4] Horváth Bence, „Kína szép csendben megmentette a világgazdaságot az összeomlástól”, 444.hu, 2026. augusztus 13., https://444.hu/2026/08/13/kina-szep-csendben-megmentette-a-vilaggazdasagot-az-osszeomlastol.
[5] International Energy Agency (IEA), „Update on IEA Collective Action Decision of 11 March 2026”, 2026. március 15., https://www.iea.org/news/update-on-iea-collective-action-decision-of-11-march-2026.
[6] Az importadatra: U.S. Energy Information Administration, „China’s Crude Oil Imports Fell in the Second Quarter”, Today in Energy, 2026. július 31., https://www.eia.gov/todayinenergy/detail.php?id=67905. A kitermelési adatra: Kínai Nemzeti Statisztikai Hivatal 国家统计局, „2025年12月份能源生产情况” [Az energiatermelés helyzete 2025 decemberében], 2026. január 19., https://www.stats.gov.cn/sj/zxfb/202601/t20260119_1962322.html. A közlemény szerint a hazai nyersolaj-kitermelés 2025-ben 216,05 millió tonna volt (+1,5%); hordóra átszámítva – 7,33-as tonna/hordó szorzóval – ez napi mintegy 4,34 millió hordó.
[7] A teljes behozatalon belül a tengeri import visszaeséséről lásd Erik Broekhuizen, „Will Chinese Oil Imports Rebound After the Iran War?”, The Maritime Executive, 2026. augusztus 14., https://maritime-executive.com/editorials/will-chinese-oil-imports-rebound-after-the-iran-war.
[8] Michal Meidan, „China’s Crude Levers”, OIES Energy Comment, Oxford Institute for Energy Studies, 2026. május, https://www.oxfordenergy.org/wpcms/wp-content/uploads/2026/05/Comment-Chinas-crude-levers-.pdf; Erica Downs – Michal Meidan, „How China Is Managing Lower Oil Imports”, Energy Explained, Center on Global Energy Policy, Columbia University SIPA, 2026. augusztus 13., https://www.energypolicy.columbia.edu/how-china-is-managing-lower-oil-imports/.
[9] John Kemp, „China’s Energy Strategy Vindicated by Iran War”, Financial Times, 2026. augusztus 17., https://www.ft.com/content/3aa706c2-50bb-4187-a053-c09e3c063d72.
[10] Michal Meidan, „The Drivers of China’s Crude Buying Binge”, OIES Energy Comment, Oxford Institute for Energy Studies, 2026. február, https://www.oxfordenergy.org/wpcms/wp-content/uploads/2026/02/Comment-The-drivers-of-Chinas-crude-buying-binge.pdf.
[11] „China Adding 11 New Oil Reserve Sites in 2025 and 2026”, Reuters, 2025. október 7., https://www.reuters.com/business/energy/china-adding-11-new-oil-reserve-sites-2025-2026-2025-10-07/; Meidan, „The Drivers of China’s…”
[12] Meidan, „The Drivers of China’s…”
[13] Meidan, „The Drivers of China’s…”; „China, the United States, and Japan Hold Most Strategic Oil Inventories in 2025”, Today in Energy, U.S. Energy Information Administration, 2026. április 20., https://www.eia.gov/todayinenergy/detail.php?id=67504.
[14] Rory Johnston, „How China Saved the Global Oil Market”, The Dispatch, 2026. augusztus 11., https://thedispatch.com/newsletter/dispatch-energy/china-oil-imports-reserves-iran/.
[15] „China, the United States, and Japan…”
[16] U.S. Energy Information Administration (EIA), „Global Energy Security Data”, Short-Term Energy Outlook, 2026. augusztus 12., https://www.eia.gov/outlooks/steo/report/energysecurity/article.php.
[17] Chen Aizhu, „China Asks State Firms to Add 60 Mln Barrels of Oil to Reserves, Vortexa and Sources Say”, Reuters, 2024. július 4., https://www.reuters.com/business/energy/china-asks-state-firms-add-60-mln-barrels-oil-reserves-vortexa-sources-say-2024-07-04/; Meidan, „The Drivers of China’s…”
[18] Spencer Kimball, „Oil in U.S. Strategic Petroleum Reserve Falls Below 300 Million Barrels, Lowest Since 1983”, CNBC, 2026. augusztus 10., https://www.cnbc.com/2026/08/10/oil-in-strategic-petroleum-reserve-falls-below-300-million-barrels-lowest-since-1983.html.
[19] Meidan, „China’s Crude Levers”; Siyi Liu – Chen Aizhu, „Chinese Refiners Buy Oil, Storage, Raise Output with Fresh Import Quota”, Reuters, 2025. december 5., https://www.reuters.com/business/energy/chinese-refiners-buy-oil-storage-raise-output-with-fresh-import-quota-2025-12-05/.
[20] „China Imports Significantly More (Iranian) Oil from Malaysia – Commerzbank”, FXStreet, 2025. július 22., https://www.fxstreet.com/news/china-imports-significantly-more-iranian-oil-from-malaysia-commerzbank-202507221217.
[21] Erin Hale, „In the Waters off Malaysia, Iranian Oil Sales Continue Despite Blockade”, Al Jazeera, 2026. július 30., https://www.aljazeera.com/news/2026/7/30/in-the-waters-off-malaysia-iranian-oil-sales-continue-despite-blockade.
[22] Charlie Brown – Jemima Shelley, „July 2026 Iran Tanker Tracker: Offshore Oil Reserves Cushion Iran as U.S. Reinstates Blockade”, United Against Nuclear Iran, 2026. augusztus 7., https://www.unitedagainstnucleariran.com/analysis/july-2026-iran-tanker-tracker-offshore-oil-reserves-cushion-iran-as-us-reinstates-blockade.
[23] „China Is Now the World’s Great Oil Power”, The Economist, 2026. augusztus 9., https://www.economist.com/finance-and-economics/2026/08/09/china-is-now-the-worlds-great-oil-power, ezt idézi Horváth, „Kína szép csendben…”
[24] Clyde Russell, „China Surprises Oil Markets Again with a Return to Stockpiling in July”, Reuters, 2026. augusztus 17., https://www.reuters.com/commentary/reuters-open-interest/china-surprises-oil-markets-again-with-return-stockpiling-july-2026-08-17/.
[25] Meidan, „China’s Crude Levers”.
[26] Downs – Meidan, „How China Is Managing…”
[27] Downs – Meidan, „How China Is Managing…”
[28] Downs – Meidan, „How China Is Managing…”
[29] Meidan, „China’s Crude Levers”.
[30] Meidan, „China’s Crude Levers”.
[31] „China Aims to Tackle Over-Capacity in Some Plastic and Fiber Petrochemicals”, Hydrocarbon Processing, 2025. október 28., https://www.hydrocarbonprocessing.com/news/2025/10/china-aims-to-tackle-over-capacity-in-some-plastic-and-fiber-petrochemicals/.
[32] Yvonne Shi, „Chinaplas ‘26: Insight: China Petrochemical Industry Destocks Amid Unabated Capacity Expansion”, ICIS, 2026. április 24., https://www.icis.com/explore/resources/news/2026/04/24/11201318/chinaplas-26-insight-china-petrochemical-industry-destocks-amid-unabated-capacity-expansion/.
[33] „Oil Market Report”, International Energy Agency, 2026. május 13., https://iea.blob.core.windows.net/assets/2b89a47b-34a2-40e0-90ff-68f7ccd80715/-13MAY2026__OilMarketReport_publicversion.pdf.
[34] „Beijing Intervenes to Limit Fuel Price Increases in Unprecedented Move”, Trivium China, 2026. március 24., https://triviumchina.com/2026/03/24/beijing-intervenes-to-limit-fuel-price-increases-in-unprecedented-move/.
[35] „IEA Oil Market Report – May 2026”.
[36] Downs – Meidan, „How China Is Managing…”
[37] „China Fuel Demand Under Pressure as Pricier Oil Adds to EV Push”, Bloomberg, 2026. május 14., https://www.bloomberg.com/news/articles/2026-05-14/china-fuel-demand-under-pressure-as-pricier-oil-adds-to-ev-push.
[38] Alfred Cang, „China Tells Top Refiners to Halt Diesel and Gasoline Exports”, Bloomberg, 2026. március 5., https://www.bloomberg.com/news/articles/2026-03-05/china-tells-top-refiners-to-suspend-diesel-and-gasoline-exports; Downs – Meidan, „How China Is Managing…”
[39] Erica Downs, „The Rise of China’s Independent Refineries”, Center on Global Energy Policy, Columbia University SIPA, 2017. szeptember, https://www.energypolicy.columbia.edu/wp-content/uploads/2017/09/CGEPTheRiseofChinasIndependentRefineries917.pdf.
[40] Erica Downs, „Where China Gets Its Oil: Crude Imports in 2025 Reveal Stockpiling and Changing Fortunes of Certain Suppliers, Including Those Sanctioned”, Energy Explained, Center on Global Energy Policy, Columbia University SIPA, 2026. január 29., https://www.energypolicy.columbia.edu/where-china-gets-its-oil-crude-imports-in-2025-reveal-stockpiling-and-changing-fortunes-of-certain-suppliers-including-those-sanctioned/.
[41] „China Gives Small Refiners More Crude Quotas Amid Iran Oil Disruption”, The China-Global South Project, 2026. április 9., https://chinaglobalsouth.com/2026/04/09/china-teapot-refiners-crude-import-quotas/.
[42] Meidan, „China’s Crude Levers”.
[43] Downs, „Where China Gets Its Oil”.
[44] Clark Savage, „How Effective Is the Iran Back Door Rail Line to China?”, Energy News Beat, 2026. május 8., https://energynewsbeat.co/crude-oil/how-effective-is-the-iran-back-door-rail-line-to-china/.
[45] Charlie Brown – Jemima Shelley, „February 2026 Iran Tanker Tracker: War Erupts Amid Elevated Exports”, United Against Nuclear Iran, 2026. március 12., https://www.unitedagainstnucleariran.com/node/45858; „May 2026 Iran Tanker Tracker”, United Against Nuclear Iran, 2026. június 3., https://www.unitedagainstnucleariran.com/node/46249; Charlie Brown – Jemima Shelley, „June 2026 Iran Tanker Tracker”, United Against Nuclear Iran, 2026. július 10., https://www.unitedagainstnucleariran.com/analysis/june-2026-iran-tanker-tracker; Charlie Brown – Jemima Shelley, „July 2026 Iran Tanker Tracker: Offshore Oil Reserves Cushion Iran as U.S. Reinstates Blockade”, United Against Nuclear Iran, 2026. augusztus 7., https://www.unitedagainstnucleariran.com/analysis/july-2026-iran-tanker-tracker-offshore-oil-reserves-cushion-iran-as-us-reinstates-blockade.
[46] Erica Downs, „Implications of the Conflict in the Middle East for China’s Energy Security”, Center on Global Energy Policy, Columbia SIPA, 2026. március 4., https://www.energypolicy.columbia.edu/implications-of-the-conflict-in-the-middle-east-for-chinas-energy-security/.
[47] Timothy Gardner – Doina Chiacu, „U.S. Targets China Oil Storage Terminal in New Iran-Related Sanctions”, Reuters, 2025. április 11., https://www.reuters.com/world/us-targets-iran-shadow-fleet-operations-with-more-sanctions-2025-04-10/.
[48] Charles Kennedy, „Record Volumes of Sanctioned Oil Sit on Tankers Offshore China”, OilPrice.com, 2026. március 9., https://oilprice.com/Latest-Energy-News/World-News/Record-Volumes-of-Sanctioned-Oil-Sit-on-Tankers-Offshore-China.html.
[49] Erica Downs, „Implications of the Conflict…”
[50] „Two Months after Hormuz Blockade, China LNG Imports Return to Year-Ago Levels”, OilChem, 2026. július 7–8., https://en.oilchem.net/26-0708-08-7d7341b821daf6e7.html.
[51] „China Gas Supply Strength Caps LNG Demand Growth”, Kpler Insight, 2026. január 2., https://www.kpler.com/blog/china-gas-supply-strength-caps-lng-demand-growth.
[52] Emily Chow – Sam Li, „China’s Shifting Energy Mix Weakens Pillar of Global LNG Growth”, Reuters, 2026. július 30., https://www.reuters.com/business/energy/chinas-shifting-energy-mix-weakens-pillar-global-lng-growth-2026-07-30/.
[53] Rosemary Wambui, „China’s Coal Reliance Deepens Amid Iran Energy Crisis”, Serrari, 2026. május 19., https://serrarigroup.com/chinas-coal-reliance-deepens-amid-iran-energy-crisis/.
[54] Qi Qin – Christine Shearer, „Built for Backup, Contracted to Run: China’s Coal Support System Risks Crowding Out Clean Power”, Centre for Research on Energy and Clean Air – Global Energy Monitor, 2026. augusztus 6., https://energyandcleanair.org/wp/wp-content/uploads/2026/08/CREA_GEM_China_Coal-power-review_H1-2026.pdf.
[55] Qi Qin, „China H1 2026 Air Quality Review: EV-Related Oil Cuts Emerge as a New Driver for China’s Clean Air Progress”, Centre for Research on Energy and Clean Air, 2026. július 14., https://energyandcleanair.org/china-h1-2026-air-quality-review/.
[56] Elif Binici, „Chinese Oil Demand Weakness Masked by Petrochemical Feedstock Growth”, Kpler, 2026. január 19., https://www.kpler.com/blog/chinese-oil-demand-weakness-masked-by-petrochemical-feedstock-growth.
[57] Meidan, „The Drivers of China’s…”; Downs – Meidan, „How China Is Managing…”
[58] „Oil Prices Forecast: What’s Next for Oil in 2026 and Beyond?”, J.P. Morgan Global Research, 2026. július 16., https://www.jpmorgan.com/insights/global-research/commodities/oil-prices.
[59] Meidan, „China’s Crude Levers”.
[60] Russell, „China Surprises…”
[61] Downs – Meidan, „How China Is Managing…”
[62] Johnston, „How China Saved…”; Edward White – Malcolm Moore, „Slumping Chinese Oil Imports ‘Shield’ Global Market from Higher Prices”, Financial Times, 2026. június 4., https://www.ft.com/content/ef6f00c5-4f2d-4fd3-a6cc-f65081bb1248.
[63] International Energy Agency (IEA), „Directive 2009/119 imposing an obligation on Member States to maintain minimum stocks of crude oil and/or petroleum products”, Policies, 2009, utoljára frissítve 2025. január 21., https://www.iea.org/policies/25431-directive-2009119-imposing-an-obligation-on-member-states-to-maintain-minimum-stocks-of-crude-oil-andor-petroleum-products.
[64] Jeff Li, „Trump exaggerates Chinese oil dependence on Strait of Hormuz”, AFP Fact Check, 2026. április 6., https://factcheck.afp.com/doc.afp.com.A4C83ZQ.
[65] Salát Gergely, „Elmaradt katasztrófa: a kínai–amerikai vámháború első tanulságai”, Magyar Külügyi Intézet, 2025. augusztus 25., https://hiia.hu/wp-content/uploads/2025/08/MKI-NP-mod-HU-Salat-Kinai-USA.pdf.
[66] Meidan, „The Drivers of China’s…”


Találkozz legfrissebb elemzéseinkkel elsőként, és értesülj a legújabb eseményeinkről is!